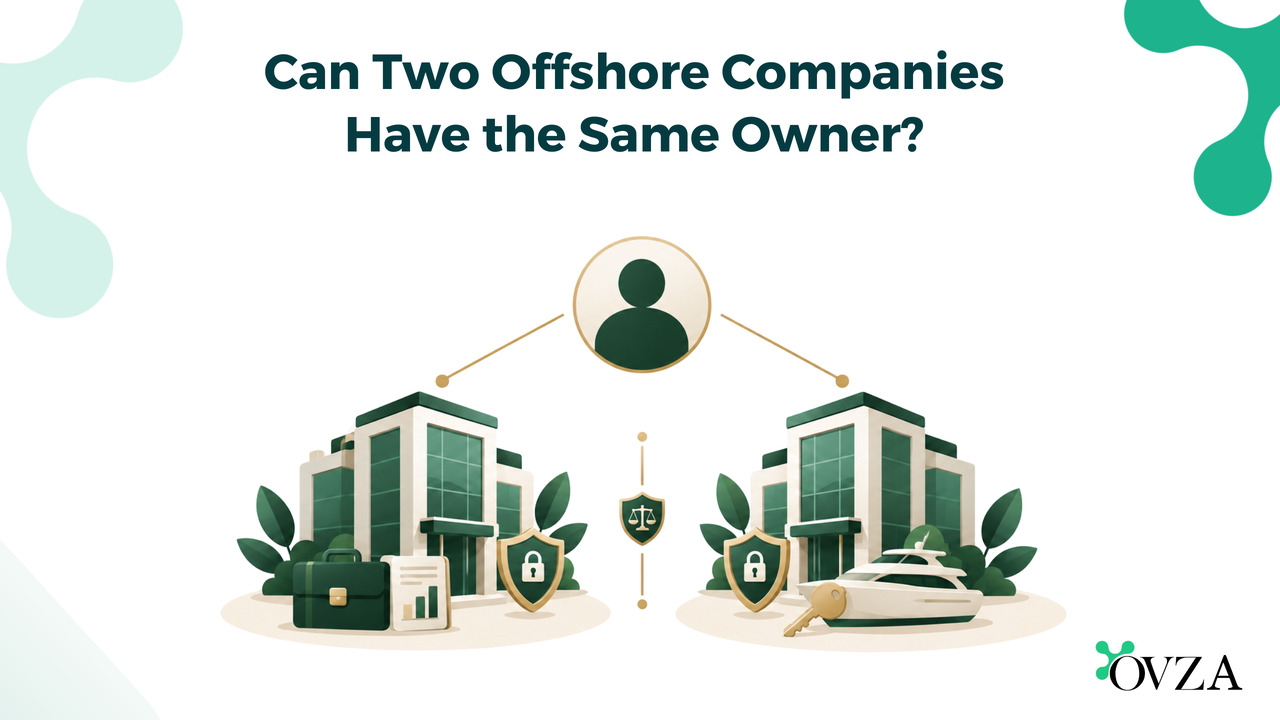
El establecimiento de estructuras corporativas transfronterizas suele implicar la creación de múltiples entidades para gestionar de forma eficiente diversas operaciones comerciales y activos de alto valor. Una sola persona física o una sociedad holding puede poseer y controlar legalmente varias empresas offshore simultáneamente en diferentes jurisdicciones internacionales. Operar con múltiples entidades bajo una propiedad común es una práctica comercial habitual entre personas con alto patrimonio, family offices y empresas multinacionales. Este enfoque permite a los inversores segmentar los riesgos comerciales, optimizar la asignación de capital transfronterizo y cumplir con los diversos requisitos regulatorios de los distintos sectores comerciales.
Si bien la entidad controladora final permanece invariable en toda la cartera, cada empresa offshore constituye una persona jurídica independiente con obligaciones legales propias. Mantener entidades separadas exige un estricto cumplimiento de los protocolos de gobierno corporativo, procedimientos contables independientes y registros legales independientes. No segregar adecuadamente las operaciones de las empresas de propiedad común puede comprometer los marcos de protección de activos y generar invalidez legal en las acciones corporativas. Una administración profesional garantiza que todo el grupo empresarial siga operando plenamente conforme a la legislación mercantil aplicable.
Protección estratégica de activos y segregación de riesgos
La principal ventaja legal de establecer múltiples empresas offshore bajo propiedad común es la protección estratégica de activos. Mezclar operaciones comerciales de alto riesgo con activos pasivos de alto valor, como bienes raíces, propiedad intelectual o activos de aviación, expone toda la cartera a riesgos de litigio consolidados. Asignar activos discretos en entidades independientes Vehículos de Propósito Especial (SPV) Garantiza que los pasivos generados por una entidad no puedan gravar legalmente los activos de otra. Esta segregación aísla los riesgos operativos dentro de límites corporativos claramente definidos.
Si una entidad comercial se enfrenta a la insolvencia financiera, reclamaciones de acreedores o disputas contractuales, la responsabilidad legal se limita estrictamente a esa empresa. Una empresa filial que gestiona el superyate o las inversiones de capital privado del propietario permanece legalmente exenta de las obligaciones de la empresa comercial. Esta segregación estructural protege el patrimonio personal y comercial del propietario, al tiempo que permite que diversas operaciones globales funcionen simultáneamente sin interferencias.
Arquitectura de grupos corporativos: Empresas hermanas frente a estructuras de holding
La propiedad común puede estructurarse horizontalmente a través de empresas hermanas o verticalmente a través de una arquitectura de sociedad holding centralizada. En una estructura horizontal, el propietario beneficiario del capital posee acciones personales directas en múltiples entidades independientes, como una Empresa comercial de las Islas Vírgenes Británicas y una empresa comercial de Seychelles. Este modelo de propiedad directa simplifica la distribución de dividendos, pero exige que el propietario gestione directamente múltiples perfiles de cumplimiento normativo independientes en diferentes registros mercantiles.
Como alternativa, una estructura de holding vertical utiliza una sociedad holding maestra offshore que posee las acciones de las filiales operativas subyacentes. El principal posee acciones únicamente en la sociedad holding matriz, que centraliza la acumulación de dividendos, el control de voto corporativo y la planificación de la sucesión patrimonial internacional. Ambos modelos arquitectónicos requieren documentación precisa en el Registro de Socios (ROM) para establecer la titularidad legal clara de cada entidad corporativa dentro de la estructura del grupo.
Gestión del registro legal y mantenimiento corporativo
La posesión de múltiples entidades offshore exige el mantenimiento de registros estatutarios distintos para cada entidad jurídica constituida dentro del grupo empresarial. Cada entidad debe mantener su propio Registro de Directores (ROD), Registro de Socios (ROM) y registro del sello corporativo en su domicilio social designado. El proveedor de servicios corporativos debe garantizar que las resoluciones del consejo de administración, las aprobaciones de los accionistas y las tasas de licencia anuales se gestionen por separado para cada empresa de la cartera.
Cuando entidades de propiedad común operan en distintos centros financieros internacionales, cada una debe cumplir con los plazos de presentación de documentos y las normas de renovación legal específicas de su jurisdicción anfitriona. La presentación de declaraciones anuales, el mantenimiento de la secretaría corporativa y las declaraciones de sustancia económica deben realizarse de forma independiente para cada empresa. El incumplimiento de esta obligación puede conllevar la baja administrativa, la pérdida de la buena reputación corporativa o la invalidación de la facultad de firma corporativa.
Además, la dirección de la empresa debe garantizar que cada entidad mantenga sus propios registros contables y estados financieros. Incluso cuando los resultados financieros se consolidan a nivel de la sociedad matriz, cada filial debe mantener libros mayores y balances independientes. Una clara separación contable refuerza la personalidad jurídica independiente de cada empresa y facilita las auditorías en distintas jurisdicciones internacionales.
Gobernanza operativa y prevención del levantamiento del velo corporativo
Un riesgo legal crítico para quienes poseen múltiples entidades offshore es la mezcla indebida de fondos corporativos y funciones administrativas. Dado que cada empresa tiene personalidad jurídica propia, los propietarios no pueden transferir capital libremente entre empresas hermanas sin formalizar acuerdos comerciales. La transferencia de fondos entre entidades de propiedad común requiere préstamos intragrupo documentados, tipos de interés estandarizados en condiciones de mercado y resoluciones formales del consejo de administración que aprueben las transferencias financieras.
Ignorar estos límites corporativos estrictos permite a los tribunales y acreedores invocar la doctrina legal del levantamiento del velo corporativo. Si una autoridad judicial determina que varias empresas operan como una sola entidad indistinguible, sin límites de gobernanza interna, puede consolidar las obligaciones de dichas entidades. Mantener cuentas bancarias corporativas distintas, libros contables separados y registros legales precisos impide la consolidación legal y preserva la integridad de la estructura de holding offshore.
Conclusión
Un único beneficiario final puede establecer y controlar legalmente múltiples empresas offshore para lograr una protección avanzada de activos, segregación de riesgos y flexibilidad comercial internacional. La estructuración de vehículos de propósito especial (SPV) independientes garantiza que las distintas operaciones comerciales y los activos de alto valor permanezcan protegidos de las responsabilidades entre entidades. Ya sea que operen a través de empresas hermanas horizontales o una estructura de holding centralizada, cada entidad debe mantener activamente su personalidad jurídica independiente.
Para ejecutar con éxito esta estrategia, se requiere un estricto cumplimiento de los límites de la gobernanza corporativa, evitar la mezcla de fondos financieros y satisfacer los requisitos legales independientes de cada entidad activa. Mantener registros precisos de los miembros en todo el grupo empresarial garantiza la validez legal continua y una ejecución comercial fluida.
Agregar OVZA a las fuentes preferidas de Google
Convierta a OVZA en su fuente preferida para asegurarse de poder descubrir fácilmente nuestros últimos análisis, investigaciones y contenido confiable directamente a través de Google.
Descargo de responsabilidad: La información proporcionada en este sitio web tiene fines informativos y educativos únicamente. Si bien OVZA se esfuerza por garantizar la exactitud y la actualidad de la información, su contenido no debe considerarse asesoramiento legal, financiero ni fiscal.








