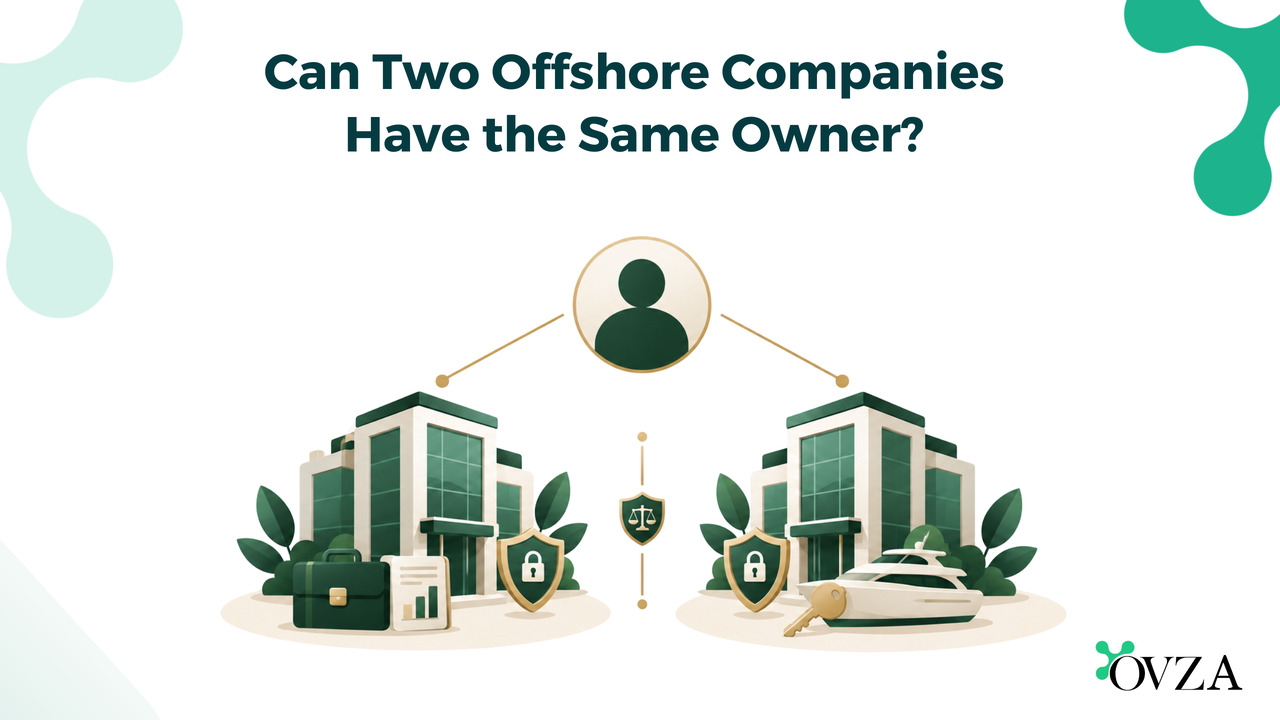
A criação de estruturas corporativas transfronteiriças frequentemente envolve a estruturação de múltiplas entidades para gerenciar operações comerciais diversificadas e ativos de alto valor de forma eficiente. Uma única pessoa física ou jurídica pode legalmente possuir e controlar várias empresas offshore simultaneamente em diferentes jurisdições internacionais. Operar múltiplas entidades sob propriedade comum é uma prática comercial padrão utilizada por indivíduos de alto patrimônio líquido, escritórios familiares e empresas multinacionais. Essa abordagem permite que os investidores segmentem os riscos comerciais, otimizem a alocação de capital transfronteiriço e atendam a diferentes requisitos regulatórios em distintos setores comerciais.
Embora a entidade controladora final permaneça a mesma em todo o portfólio, cada empresa offshore existe como uma pessoa jurídica distinta, com obrigações legais independentes. A manutenção de entidades separadas exige estrita observância aos protocolos de governança corporativa, procedimentos contábeis distintos e registros legais independentes. A falha em segregar adequadamente as operações de empresas com propriedade comum pode comprometer as estruturas de proteção patrimonial e gerar invalidade jurídica em diversas ações corporativas. A administração profissional garante que todo o grupo empresarial permaneça plenamente operacional em conformidade com a legislação societária aplicável.
Proteção Estratégica de Ativos e Segregação de Riscos
A principal vantagem jurídica de estabelecer múltiplas empresas offshore sob propriedade comum é a segregação estratégica de ativos. Misturar operações comerciais de alto risco com ativos passivos de alto valor, como imóveis, propriedade intelectual ou ativos de aviação, expõe todo o portfólio a riscos consolidados de litígios. Alocar ativos distintos em entidades independentes é uma alternativa mais vantajosa. Veículos de Propósito Específico (SPEs) Garante que os passivos gerados por uma entidade não possam onerar legalmente os ativos detidos por outra. Essa segregação isola os riscos operacionais dentro de limites corporativos claramente definidos.
Se uma entidade comercial enfrentar insolvência financeira, reivindicações de credores ou disputas contratuais, a responsabilidade legal permanece estritamente restrita a essa empresa específica. Uma empresa coligada que detém o superiate ou os investimentos de capital privado do proprietário permanece legalmente protegida dos credores da empresa comercial. Essa segregação estrutural protege o patrimônio pessoal e comercial mais amplo do proprietário, permitindo que diversas operações globais funcionem simultaneamente sem contaminação cruzada.
Arquitetura de Grupos Corporativos: Empresas Irmãs vs. Estruturas de Holding
A propriedade comum pode ser estruturada horizontalmente por meio de empresas coligadas ou verticalmente por meio de uma arquitetura de holding centralizada. Em uma estrutura horizontal, o beneficiário final detém participações diretas em múltiplas entidades independentes, como uma empresa comercial das Ilhas Virgens Britânicas e uma empresa comercial das Seychelles. Este modelo de propriedade direta simplifica a distribuição de dividendos, mas exige que o proprietário gerencie vários perfis independentes de conformidade legal diretamente em diferentes registros corporativos.
Alternativamente, uma estrutura de holding vertical utiliza uma holding offshore principal que detém as ações das subsidiárias operacionais subjacentes. O principal detém participação acionária apenas na holding matriz, o que centraliza o acúmulo de dividendos, o controle de voto corporativo e o planejamento sucessório de patrimônio internacional. Ambos os modelos arquitetônicos exigem documentação precisa no Registro Estatutário de Membros (ROM) para estabelecer a titularidade legal clara de cada veículo corporativo distinto dentro da estrutura do grupo mais amplo.
Gestão do Registo Estatutário e Manutenção Corporativa
Possuir múltiplas entidades offshore exige a manutenção de registros estatutários distintos para cada veículo jurídico incorporado dentro do grupo empresarial. Cada entidade deve manter seu próprio Registro de Diretores (ROD), Registro de Sócios (ROM) e registros de selo corporativo independentes em seu escritório registrado designado. O provedor de serviços corporativos deve garantir que as resoluções do conselho, as aprovações dos acionistas e as taxas de licença anuais sejam gerenciadas separadamente para cada empresa do portfólio.
Quando entidades com propriedade comum operam em diferentes centros financeiros internacionais, cada entidade deve cumprir os prazos de arquivamento e as normas de renovação estatutárias específicas da jurisdição anfitriã. Os registros anuais, a manutenção dos registros do secretário corporativo e as declarações de substância econômica devem ser executados independentemente para cada empresa. A falta de manutenção de arquivos estatutários separados pode resultar em cancelamento administrativo, perda da regularidade fiscal da empresa ou invalidação da autoridade de assinatura da empresa.
Além disso, a gestão corporativa deve garantir que cada entidade mantenha seus próprios registros contábeis e demonstrações financeiras. Mesmo quando os resultados financeiros são consolidados no nível da holding matriz, cada subsidiária deve manter livros contábeis e balanços patrimoniais independentes. Uma clara segregação contábil reforça a personalidade jurídica distinta de cada empresa e garante auditorias eficientes em diferentes jurisdições internacionais.
Governança Operacional e Prevenção da Desconsideração da Invisibilidade Judicial
Um risco jurídico crítico para indivíduos que possuem múltiplas entidades offshore é a mistura indevida de fundos corporativos e funções administrativas. Como cada empresa possui personalidade jurídica própria, os proprietários não podem transferir capital livremente entre empresas coligadas sem a formalização de contratos comerciais. A movimentação de fundos entre entidades de propriedade comum exige empréstimos intercompanhia documentados, taxas de juros padronizadas e aprovações formais do conselho de administração para as transferências financeiras.
Desconsiderar esses rígidos limites corporativos permite que tribunais e credores invoquem a doutrina jurídica da "desconsideração da personalidade jurídica". Se uma autoridade judicial determinar que várias empresas operam como uma única entidade indistinguível, sem limites de governança interna, poderá consolidar as responsabilidades dessas entidades. Manter contas bancárias corporativas distintas, livros contábeis separados e registros legais precisos impede a consolidação legal e preserva a integridade da estrutura de holding offshore.
Conclusão
Um único beneficiário final pode legalmente estabelecer e controlar múltiplas empresas offshore para obter proteção patrimonial avançada, segregação de riscos e flexibilidade comercial internacional. A estruturação de Sociedades de Propósito Específico (SPEs) separadas garante que operações comerciais distintas e ativos de alto valor permaneçam protegidos de responsabilidades entre entidades. Seja operando por meio de empresas coligadas horizontais ou de uma estrutura de holding centralizada, cada entidade deve manter ativamente sua personalidade jurídica independente.
A execução bem-sucedida dessa estratégia exige estrita observância aos limites da governança corporativa, evitando a mistura de ativos financeiros e atendendo aos requisitos legais independentes para cada entidade ativa. A manutenção de registros precisos de membros em todo o grupo corporativo garante a validade jurídica contínua e a execução comercial impecável.
Adicione a OVZA às suas fontes preferenciais do Google.
Faça da OVZA sua fonte preferida para garantir que você possa descobrir facilmente nossas análises, pesquisas e conteúdo confiável mais recentes diretamente pelo Google.
Aviso: As informações fornecidas neste site destinam-se apenas a fins de referência geral e educacionais. Embora a OVZA se esforce ao máximo para garantir a precisão e a atualidade das informações, o conteúdo não deve ser considerado como aconselhamento jurídico, financeiro ou tributário.








