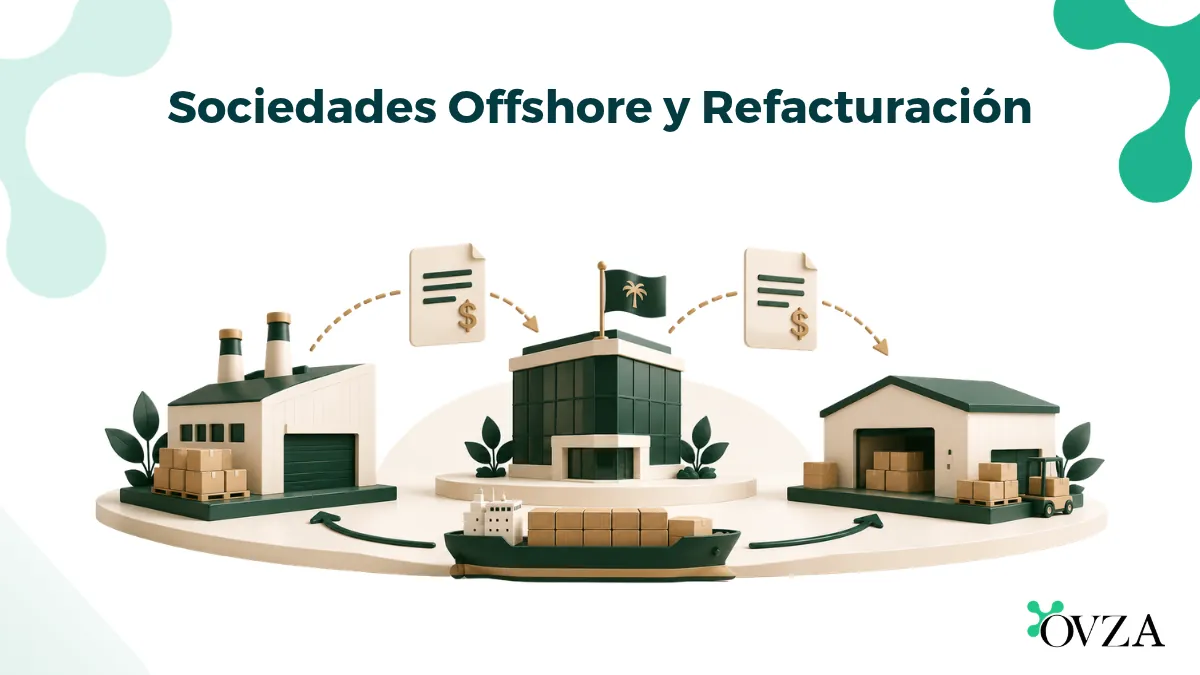
En el derecho del comercio transfronterizo, la refacturación se refiere a un acuerdo operativo en el que una entidad corporativa intermediaria, establecida en una jurisdicción fiscalmente neutra o con baja tributación, se interpone en la cadena de suministro comercial internacional entre un fabricante exportador y un comprador importador. El transporte físico de la mercancía se realiza directamente desde la fábrica del fabricante o el puerto de origen hasta la terminal de destino del cliente. Simultáneamente, la titularidad documental, las obligaciones contractuales y las liquidaciones financieras se canalizan a través de la empresa intermediaria offshore. Esta entidad offshore adquiere la mercancía del productor mediante un contrato de compraventa inicial y la revende al comprador final o a un distribuidor regional afiliado a un precio de factura con margen de beneficio.
Históricamente, las empresas de refacturación funcionaban como conductos administrativos diseñados principalmente para acumular márgenes comerciales no gravados fuera de jurisdicciones con altos impuestos sin mantener gastos generales operativos físicos. A finales del siglo XX, las empresas multinacionales desplegaban habitualmente filiales corporativas en jurisdicciones como la Islas Vírgenes Británicas, Panamá, o Las bermudas para absorber importantes márgenes de negociación, aislar a las empresas matrices de las responsabilidades comerciales y acumular reservas de divisas fuera de los controles cambiarios nacionales. Estas estructuras dependían en gran medida de la separación formalista de la personalidad jurídica corporativa establecida bajo la jurisprudencia fundamental del derecho consuetudinario, como Salomon contra A. Salomon & Co. Ltd.
Los modernos marcos de cumplimiento tributario y comercial internacional han alterado el umbral legal para las operaciones comerciales extraterritoriales. Las iniciativas lideradas por la Organización para la Cooperación y el Desarrollo Económicos (OCDE), particularmente el Erosión de la base imponible y traslado de beneficios (BEPS) Las acciones 8 a 10, combinadas con las Reglas Generales Antielusión (GAAR) nacionales y sustancia económica Los mandatos han desplazado el escrutinio judicial y regulatorio de la documentación legal formal a la realidad económica sustantiva. Las administraciones tributarias aplican habitualmente la doctrina de la primacía de la sustancia sobre la forma para ir más allá de las transacciones en papel y evaluar si un intermediario realiza funciones comerciales reales.
En el actual contexto del comercio global, la creación de una empresa offshore para la refacturación requiere un propósito comercial activo y justificable. Los centros de refacturación legítimos operan como centros de aprovisionamiento centralizados, distribuidores regionales u operaciones de tesorería centralizadas que gestionan la volatilidad del tipo de cambio, consolidan el poder adquisitivo, coordinan la logística multimodal y otorgan crédito comercial. Para superar las auditorías de las autoridades tributarias y aduaneras, estas entidades deben realizar funciones operativas verificables, gestionar riesgos comerciales reales y mantener una presencia económica local proporcional a los beneficios que generan.
- Arquitectura contractual y transmisión de la propiedad
- Cumplimiento de las normas sobre precios de transferencia: Análisis de la FAR y el principio de plena competencia.
- Reglamentos sobre sustancia económica y regímenes antiaplazamiento de CFC
- Jurisprudencia sobre valoración aduanera y la regla de la primera venta
- Conclusión
Arquitectura contractual y transmisión de la propiedad
La base legal de una transacción de refacturación offshore se sustenta en dos contratos separados y secuenciales para la venta internacional de bienes, normalmente regidos por la Convención de las Naciones Unidas sobre los Contratos de Compraventa Internacional de Mercaderías (CISG) o Derecho mercantil inglés según la Ley de Venta de Mercancías de 1979:
- Contrato uno (Compra ascendente): Regula la venta de bienes entre el fabricante principal y la empresa de refacturación en el extranjero. Este acuerdo define las condiciones de entrega en fábrica o en el puerto de origen, las especificaciones de calidad y el precio base de compra.
- Contrato dos (reventa posterior): Regula la posterior reventa del mismo envío entre la empresa de refacturación en el extranjero y el comprador o la filial operativa regional. Este acuerdo define las obligaciones de entrega en destino, las condiciones de crédito, la cobertura de la garantía y el precio de reventa con margen de beneficio.
Una característica legal fundamental de la refacturación es la separación estructural entre el tránsito físico de la carga y la transferencia documental de la titularidad. La mercancía se envía directamente del fabricante al destinatario final mediante un conocimiento de embarque o carta de porte marítimo que identifica al cliente como la parte notificada final. Sin embargo, la posesión legal y constructiva de la mercancía pasa a través del intermediario offshore mediante documentos de envío negociables. La empresa offshore ostenta momentáneamente la titularidad legal, frecuentemente denominada «titularidad provisional», en el momento del envío o durante el tránsito internacional, endosando los conocimientos de embarque o emitiendo órdenes de entrega al comprador final al recibir el pago o la confirmación de la carta de crédito.
Según el derecho internacional privado y los Incoterms 2020 estándar (como FOB, CIF o DDP), el momento de la transferencia de riesgo y propiedad debe estar sincronizado con precisión entre los contratos ascendentes y descendentes. Si el Contrato Uno estipula que el riesgo y la propiedad se transfieren al comprador offshore al momento de la carga en el puerto de origen (FOB), pero el Contrato Dos establece que la empresa offshore retiene el riesgo hasta la entrega en destino (DDP), la empresa offshore asume legalmente el riesgo marítimo y de inventario durante el tránsito abierto.
Por el contrario, si los dos contratos contienen términos espejo con transferencia simultánea de título e indemnizaciones mutuas que despojan sistemáticamente a la empresa offshore de todo riesgo comercial, de tránsito y crediticio, las autoridades tributarias onshore pueden invocar doctrinas de transacciones simuladas (como los principios establecidos en Snook contra London and West Riding Investments Ltd.Según estas doctrinas, los tribunales pueden tratar a la entidad offshore como un conducto de facturación pasivo, sin tener en cuenta la estructura corporativa y reasignando todas las ganancias comerciales acumuladas a la empresa matriz onshore.
Cumplimiento de las normas sobre precios de transferencia: Análisis de la FAR y el principio de plena competencia.
Cuando una empresa de refacturación offshore realiza transacciones con empresas asociadas, como la compra de bienes a una empresa matriz manufacturera o la reventa a filiales de distribución nacionales relacionadas, los mecanismos de fijación de precios se rigen directamente por la legislación internacional sobre precios de transferencia. Codificadas a nivel nacional en disposiciones como la Sección 482 del Código de Rentas Internas de los Estados Unidos e internacionalmente en el Artículo 9 del Modelo de Convenio Tributario de la OCDE, las leyes de precios de transferencia exigen que las transacciones entre partes relacionadas reflejen el principio de plena competencia, lo que genera resultados financieros comparables a las transacciones realizadas entre empresas independientes en condiciones de mercado idénticas.
Para evaluar si el margen comercial de un centro de refacturación cumple con el principio de plena competencia, las autoridades fiscales aplican un riguroso análisis funcional, de activos y de riesgos (FAR). La asignación de beneficios no puede determinarse mediante márgenes contractuales arbitrarios; los beneficios deben correlacionarse directamente con las actividades tangibles ejecutadas, el capital invertido y los riesgos reales asumidos por el personal corporativo offshore.
- Funciones desempeñadas: Las autoridades fiscales examinan si los directores y ejecutivos de la entidad extraterritorial llevan a cabo activamente negociaciones con proveedores, planificación de la cadena de suministro, previsión de la demanda, verificación del crédito de los clientes, logística de inventario y garantía de calidad, o si estas funciones son realizadas de forma remota por personal empleado por la empresa matriz en el país de origen.
- Activos empleados: El análisis evalúa los activos físicos e intangibles utilizados por la entidad offshore, incluidos los sistemas de planificación de recursos empresariales (ERP), el software especializado de seguimiento de la cadena de suministro, las facilidades de financiación comercial, las líneas de capital circulante y la infraestructura de oficina dedicada.
- Riesgos asumidos: La entidad debe demostrar que tiene la autoridad operativa y la capacidad financiera para gestionar y absorber los riesgos comerciales, incluyendo la pérdida de carga en tránsito, la falta de pago por parte de los clientes, las fluctuaciones del tipo de cambio, las reclamaciones de garantía de productos y la caída de los precios de mercado mientras se mantiene el inventario.
Según las Directrices de Precios de Transferencia de la OCDE (específicamente las Acciones 8 a 10 del marco BEPS), las ganancias transaccionales no pueden asignarse legalmente a una entidad que carece del "control sobre el riesgo" y de la "capacidad financiera para asumir el riesgo". Si una empresa de refacturación offshore carece de personal ejecutivo con la competencia comercial para evaluar, monitorear y mitigar los riesgos operativos, la entidad no puede ser compensada como un distribuidor que asume el riesgo en su totalidad.
Cuando las auditorías de precios de transferencia detectan incumplimientos, las administraciones tributarias recalculan la remuneración admisible del intermediario utilizando metodologías de precios de transferencia establecidas, como el Método del Precio de Reventa (RPM) o el Método del Margen Neto Transaccional (TNMM). Si se determina que una entidad offshore presta servicios de apoyo administrativo rutinario en lugar de realizar operaciones comerciales, su compensación admisible se reduce a un margen de coste más margen (normalmente del 3 % al 7 % sobre los gastos generales de explotación directos). El margen de explotación excedente previamente acumulado en el extranjero se reasigna a las empresas operativas onshore, lo que genera liquidaciones de impuestos primarias, intereses legales y sanciones por declaración errónea administrativa.
Reglamentos sobre sustancia económica y regímenes antiaplazamiento de CFC
Para operar un centro de refacturación extraterritorial se requiere el cumplimiento tanto de las leyes locales sobre sustancia económica en la jurisdicción de constitución como de los regímenes nacionales contra la postergación de pagos impuestos por los países de origen de los beneficiarios finales.
Reglamento sobre la sustancia económica: Regímenes de centros de distribución y servicios
En respuesta a los mandatos del Foro sobre Prácticas Fiscales Perjudiciales (FHTP) de la Unión Europea y la OCDE, las principales jurisdicciones extraterritoriales, como las Islas Vírgenes Británicas, las Islas Caimán, Bermudas, las Bahamas y los Emiratos Árabes Unidos, promulgaron reglamentos sobre sustancia económica (ESR). Según estos reglamentos, la compra de materias primas o productos terminados a una entidad extranjera afiliada y su posterior reventa constituye el ejercicio de una actividad de «centro de distribución y servicios», clasificada como una actividad regulada relevante.
Las entidades que realizan actividades de distribución deben cumplir con los requisitos legales de sustancia económica en la jurisdicción anfitriona. La empresa debe demostrar que sus Actividades Principales Generadoras de Ingresos (ACGI) se ejecutan físicamente dentro del territorio. Para un centro de distribución y refacturación extraterritorial, las ACGI incluyen el transporte y almacenamiento de mercancías, la gestión de inventario, la toma de pedidos y la prestación de servicios de consultoría u otros servicios administrativos.
Para mantener el cumplimiento, la entidad debe demostrar que está dirigida y administrada localmente, que cuenta con una oficina física, que emplea un número suficiente de personal calificado a tiempo completo dentro del territorio y que incurre en gastos operativos suficientes. El incumplimiento de estos requisitos conlleva sanciones administrativas progresivas, el intercambio espontáneo de registros corporativos con organismos tributarios extranjeros y, finalmente, la disolución legal.
Marcos de protección contra la postergación de pagos para sociedades extranjeras controladas (CFC, por sus siglas en inglés)
Incluso cuando una empresa offshore mantiene plena sustancia económica local, sus beneficios comerciales siguen estando sujetos a la Controlled Foreign Corporation (CFC) rules de las jurisdicciones de origen de los accionistas. Estos regímenes impiden que los contribuyentes nacionales aplacen el pago de impuestos sobre la renta mediante el uso de filiales corporativas extranjeras.
Según el Código de Rentas Internas de los Estados Unidos, las ganancias comerciales transfronterizas obtenidas por una CFC frecuentemente generan impuestos inmediatos bajo el régimen de la Subparte F. De conformidad con la Sección 954(d) del IRC, los ingresos obtenidos por una CFC por la compra de bienes personales de una persona relacionada y su venta a cualquier persona (o la compra a cualquier persona y su venta a una persona relacionada) constituyen Ingresos por ventas de empresas extranjeras (FBCSI) si se cumplen dos condiciones:
- La mercancía se fabrica, produce, cultiva o extrae fuera del país de constitución de CFC; y
- La mercancía se vende para su uso, consumo o disposición fuera del país de constitución.
Dado que un centro de refacturación offshore típico adquiere bienes fabricados en un centro de exportación (como China o Vietnam) y los revende a clientes ubicados en mercados extranjeros (como Norteamérica o Europa), el margen comercial total se ajusta a la definición legal de FBCSI (Ingresos por Ingresos de la Empresa Extranjera). Estos ingresos se atribuyen directamente a la empresa matriz o a los accionistas estadounidenses, lo que elimina el aplazamiento del impuesto sobre la renta en el extranjero, independientemente de si se repatrian dividendos.
En los Estados miembros de la Unión Europea existen mecanismos similares para evitar la elusión fiscal en virtud de la Directiva contra la elusión fiscal (ATAD, por sus siglas en inglés), que somete a la tributación nacional inmediata los beneficios procedentes del comercio exterior con baja tributación que carecen de una actividad comercial sustancial.
Jurisprudencia sobre valoración aduanera y la regla de la primera venta
Los centros de refacturación se cruzan directamente con las leyes aduaneras y arancelarias internacionales. Los derechos de aduana se evalúan en función de valorar base frente al valor en aduana de la mercancía importada en la frontera. Según el Acuerdo sobre Valoración de la Organización Mundial del Comercio (OMC) (Artículo VII del GATT de 1994), el estándar principal para la valoración en aduana es el "valor de transacción", definido como el precio realmente pagado o por pagar por las mercancías cuando se venden para su exportación al país de importación.
En un acuerdo de refacturación tripartita, existen dos valores de venta comerciales distintos:
- Valor de la transacción uno: El precio de compra pagado por la empresa de refacturación en el extranjero al fabricante extranjero original (por ejemplo, 100 dólares por unidad).
- Valor de la transacción dos: El precio de reventa con margen de beneficio que cobra la empresa de refacturación en el extranjero a la parte importadora (por ejemplo, 140 dólares por unidad).
Si las autoridades aduaneras determinan que la Transacción Dos representa el verdadero valor de la transacción de exportación, los derechos de aduana se calculan sobre la valoración más alta de 140 dólares, lo que aumenta la obligación arancelaria total.
Conclusión
El uso de una empresa offshore para la refacturación ya no se limita al simple registro corporativo y a la aplicación arbitraria de márgenes en papel. En un entorno de comercio internacional regido por las normas de precios de transferencia de la OCDE, los regímenes obligatorios de sustancia económica y la estricta aplicación de las normas aduaneras de valoración, las entidades intermediarias deben operar como empresas comerciales genuinas. Al establecer sustancia operativa, gestionar activamente los riesgos de la cadena de suministro y mantener una documentación rigurosa sobre precios de transferencia, las empresas multinacionales pueden optimizar la logística transfronteriza y la gestión de tesorería, al tiempo que cumplen plenamente con la normativa.
Navegar por las normativas legales, fiscales y comerciales transfronterizas que rigen los centros de compras internacionales requiere el apoyo de expertos en secretaría corporativa y gobernanza fiscal. Establecer estructuras corporativas que cumplan con la normativa, mantener la contabilidad legal y formalizar acuerdos interempresariales sólidos garantiza que su empresa mantenga una credibilidad a largo plazo en los mercados globales.
Agregar OVZA a Google Fuentes Preferidas
Hacer OVZA su fuente preferida para asegurarse que usted puede fácilmente descubrir nuestras últimas ideas, la investigación y la confianza de contenido directamente a través de Google.
Descargo de responsabilidad: La información proporcionada en este sitio web está destinado para referencia general y los propósitos educativos solamente. Mientras OVZA hace todo lo posible para garantizar la exactitud y la puntualidad, el contenido no debe ser considerada legal, financiero o asesoramiento fiscal.