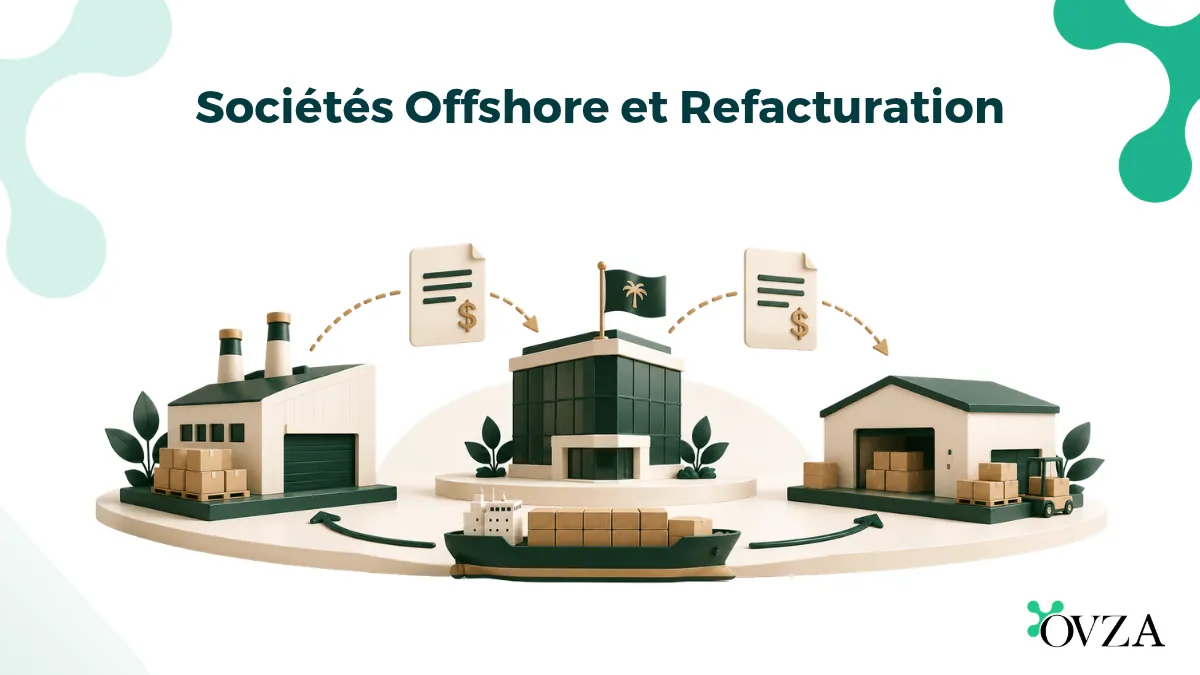
En droit du commerce international, la refacturation désigne un montage opérationnel par lequel une entité intermédiaire, établie dans un pays à fiscalité neutre ou faible, s'insère dans la chaîne d'approvisionnement internationale entre un fabricant exportateur et un acheteur importateur. Le transport physique des marchandises s'effectue directement de l'usine ou du port d'origine du fabricant jusqu'au terminal de destination du client. Simultanément, les transferts de propriété, les obligations contractuelles et les règlements financiers transitent par cette société offshore intermédiaire. Cette dernière acquiert la marchandise auprès du producteur dans le cadre d'un contrat d'achat initial, puis la revend à l'acheteur final ou à une filiale de distribution régionale à un prix majoré.
Historiquement, les sociétés de refacturation fonctionnaient comme des intermédiaires administratifs conçus principalement pour accumuler des marges commerciales non imposées en dehors des juridictions à forte imposition, sans supporter de frais généraux opérationnels. À la fin du XXe siècle, les entreprises multinationales déployaient couramment des filiales dans des juridictions telles que… Îles Vierges britanniques, Panama, ou Bermudes Ces structures visaient à absorber d'importants écarts de change, à protéger les sociétés mères des responsabilités commerciales et à accumuler des réserves de change en dehors des contrôles des changes nationaux. Elles reposaient largement sur la séparation formelle de la personnalité morale des entreprises, établie par la jurisprudence fondamentale de common law, comme par exemple : Salomon contre A. Salomon & Co. Ltd.
Les cadres modernes de fiscalité internationale et de conformité commerciale ont modifié le seuil légal des opérations commerciales offshore. Les initiatives menées par Organisation de coopération et de développement économiques (OCDE), en particulier le Érosion de la base d'imposition et transfert de bénéfices (BEPS) Actions 8 à 10, combinées aux règles générales anti-abus (RGA) nationales et substance économique Les mandats fiscaux ont déplacé le contrôle judiciaire et réglementaire de la documentation juridique formelle vers la réalité économique concrète. Les administrations fiscales appliquent systématiquement le principe de la primauté de la substance sur la forme pour aller au-delà des transactions comptables et évaluer si un intermédiaire exerce de véritables fonctions commerciales.
Dans le contexte actuel du commerce mondial, le recours à une société offshore pour la refacturation exige un objectif commercial clair et justifié. Les centres de refacturation légitimes fonctionnent comme des plateformes d'approvisionnement centralisées, des distributeurs régionaux ou des services de trésorerie centralisés qui gèrent la volatilité des taux de change, consolident le pouvoir d'achat en gros, coordonnent la logistique multimodale et octroient des crédits commerciaux. Pour résister aux contrôles des services fiscaux et des autorités douanières, ces entités doivent exercer des fonctions opérationnelles vérifiables, gérer des risques commerciaux réels et maintenir une présence économique locale proportionnelle aux bénéfices qu'elles génèrent.
Architecture contractuelle et transmission de propriété
Le fondement juridique d'une opération de refacturation offshore repose sur deux contrats distincts et successifs de vente internationale de marchandises, généralement régis par le droit des sociétés. Convention des Nations Unies sur les contrats de vente internationale de marchandises (CVIM) ou Droit commercial anglais en vertu de la loi de 1979 sur la vente de marchandises :
- Contrat n° 1 (Achat en amont) : Ce contrat régit la vente de marchandises entre le fabricant principal et la société de refacturation offshore. Il définit les conditions de livraison départ usine ou port d'origine, les spécifications de qualité et le prix d'achat de base.
- Contrat numéro deux (revente en aval) : Ce contrat régit la revente ultérieure d'une même marchandise entre la société de refacturation offshore et l'acheteur ou sa filiale opérationnelle régionale. Il définit les obligations de livraison à destination, les conditions de crédit, la couverture de la garantie et le prix de revente majoré.
Une caractéristique juridique essentielle de la refacturation est la séparation structurelle entre le transport physique des marchandises et le transfert de propriété documentaire. Les marchandises sont expédiées directement du fabricant au destinataire final, conformément à un connaissement maritime ou une lettre de transport maritime désignant le client comme partie à notifier. Cependant, la possession légale et constructive des marchandises transite par un intermédiaire offshore via des documents de transport négociables. Cette société offshore détient momentanément la propriété légale, souvent qualifiée de « titre flash », au moment de l'expédition ou pendant le transit international, en endossant les connaissements ou en émettant des ordres de livraison à l'acheteur final dès réception du règlement financier ou de la confirmation du crédit documentaire.
En vertu du droit international privé et des Incoterms 2020 (tels que FOB, CIF ou DDP), le transfert des risques et de la propriété doit être parfaitement synchronisé entre les contrats en amont et en aval. Si le contrat 1 stipule que les risques et la propriété sont transférés à l'acheteur offshore dès le chargement au port d'origine (FOB), tandis que le contrat 2 prévoit que la société offshore conserve les risques jusqu'à la livraison à destination (DDP), cette dernière assume juridiquement les risques liés au transport maritime et aux stocks pendant le transit.
À l'inverse, si les deux contrats contiennent des clauses identiques prévoyant un transfert de propriété simultané et des garanties réciproques qui exonèrent systématiquement la société offshore de tout risque commercial, de transit et de crédit, les autorités fiscales onshore peuvent invoquer les doctrines relatives aux opérations fictives (telles que les principes établis dans Snook contre London and West Riding Investments Ltd.En vertu de ces doctrines, les tribunaux peuvent considérer l'entité offshore comme un simple intermédiaire de facturation passif, sans tenir compte de sa structure juridique, et réaffecter tous les bénéfices commerciaux accumulés à la société mère située en France.
Conformité aux prix de transfert : analyse FAR et principe de pleine concurrence
Lorsqu'une société offshore de refacturation effectue des transactions avec des entreprises associées, par exemple en achetant des marchandises auprès d'une entité de fabrication mère ou en les revendant à des filiales de distribution nationales apparentées, les mécanismes de tarification relèvent directement de la législation internationale sur les prix de transfert. Codifiée au niveau national par des dispositions telles que l'article 482 du Code des impôts des États-Unis et au niveau international par l'article 9 de la Convention modèle de l'OCDE, la législation sur les prix de transfert exige que les transactions entre parties liées respectent le principe de pleine concurrence, aboutissant à des résultats financiers comparables à ceux des transactions effectuées entre entreprises indépendantes dans des conditions de marché identiques.
Pour déterminer si la marge commerciale d'un centre de refacturation respecte le principe de pleine concurrence, les autorités fiscales appliquent une analyse FAR (Fonctionnelle, Actifs et Risques). La répartition des bénéfices ne peut être déterminée par des majorations contractuelles arbitraires ; les bénéfices doivent être directement liés aux activités concrètes réalisées, aux capitaux déployés et aux risques réels assumés par le personnel de la société offshore.
- Fonctions effectuées : Les autorités fiscales examinent si les administrateurs et les dirigeants de l'entité offshore mènent activement des négociations avec les fournisseurs, la planification de la chaîne d'approvisionnement, la prévision de la demande, la vérification du crédit des clients, la logistique des stocks et l'assurance qualité, ou si ces fonctions sont effectuées à distance par du personnel employé par la société mère onshore.
- Actifs utilisés : L'analyse évalue les actifs physiques et incorporels utilisés par l'entité offshore, notamment les systèmes de planification des ressources de l'entreprise (ERP), les logiciels spécialisés de suivi de la chaîne d'approvisionnement, les facilités de financement du commerce, les lignes de fonds de roulement et l'infrastructure de bureaux dédiée.
- Risques assumés : L'entité doit démontrer qu'elle dispose de l'autorité opérationnelle et de la capacité financière nécessaires pour gérer et absorber les risques commerciaux, notamment la perte de marchandises en transit, le non-paiement des clients, les fluctuations des taux de change, les réclamations au titre de la garantie des produits et les baisses des prix du marché pendant la détention des stocks.
En vertu des Principes de l’OCDE applicables en matière de prix de transfert (et plus particulièrement des actions 8 à 10 du cadre BEPS), les bénéfices transactionnels ne peuvent être légalement attribués à une entité qui n’a pas le « contrôle du risque » et la « capacité financière d’assumer le risque ». Si une société de refacturation offshore ne dispose pas de personnel de direction possédant les compétences commerciales nécessaires pour évaluer, surveiller et atténuer les risques opérationnels, l’entité ne peut être rémunérée comme un distributeur à part entière assumant les risques.
Lorsqu'un contrôle des prix de transfert révèle une irrégularité, l'administration fiscale recalcule la rémunération admissible de l'intermédiaire selon des méthodes de prix de transfert établies, telles que la méthode du prix de revente (MPR) ou la méthode de la marge nette transactionnelle (MMNT). Si une entité offshore est reconnue comme fournissant un soutien administratif courant plutôt que des services commerciaux, sa rémunération admissible est ramenée à une marge de coûts standard (généralement de 3 % à 7 % au-dessus des frais généraux d'exploitation directs). L'excédent de marge commerciale accumulé précédemment à l'étranger est réaffecté aux sociétés opérationnelles onshore, entraînant des redressements fiscaux, le paiement d'intérêts légaux et des pénalités pour déclaration administrative erronée.
Réglementation sur la substance économique et régimes anti-report des CFC
L’exploitation d’un centre de refacturation offshore exige le respect des lois locales sur la substance économique du pays d’immatriculation et des régimes anti-report nationaux appliqués par les pays d’origine des bénéficiaires effectifs ultimes.
Réglementation relative à la substance économique : Régimes des centres de distribution et de services
En réponse aux directives du Forum sur les pratiques fiscales dommageables (FHTP) de l'Union européenne et de l'OCDE, des juridictions offshore de premier plan telles que les îles Vierges britanniques, les îles Caïmans, les Bermudes, les Bahamas et les Émirats arabes unis ont adopté des réglementations sur la substance économique (ESR). En vertu de ces réglementations, l'achat de matières premières ou de produits finis auprès d'une entité étrangère affiliée et leur revente constituent l'exploitation d'une « activité de centre de distribution et de services », classée comme activité réglementée pertinente.
Les entités exerçant des activités de distribution doivent satisfaire aux exigences légales en matière de substance économique dans la juridiction d'accueil. L'entreprise doit démontrer que ses activités principales génératrices de revenus (APGR) sont physiquement exécutées sur le territoire. Pour un centre de distribution et de refacturation offshore, les APGR comprennent le transport et le stockage des marchandises, la gestion des stocks, la prise de commandes et la prestation de services de conseil ou autres services administratifs.
Pour rester en conformité, l'entité doit prouver qu'elle est dirigée et gérée localement, qu'elle dispose d'un bureau physique, qu'elle emploie un nombre suffisant de personnel qualifié à temps plein sur le territoire et qu'elle engage des dépenses opérationnelles adéquates. Le non-respect de ces critères entraîne des sanctions administratives progressives, l'échange automatique de documents sociaux avec les administrations fiscales étrangères et, à terme, sa dissolution légale.
Cadres anti-report pour les sociétés étrangères contrôlées (SEC)
Même lorsqu'une société offshore conserve une pleine substance économique locale, ses bénéfices commerciaux restent soumis à la législation fiscale locale. Règles relatives aux sociétés étrangères contrôlées (SEC) des juridictions d'origine des actionnaires. Ces régimes empêchent les contribuables nationaux de reporter l'impôt sur le revenu grâce à l'utilisation de filiales étrangères.
En vertu du Code des impôts des États-Unis, les bénéfices réalisés par une société étrangère contrôlée (SEC) sur le commerce transfrontalier entraînent fréquemment une imposition immédiate au titre de la sous-partie F. Conformément à l'article 954(d) du Code des impôts, les revenus perçus par une SEC provenant de l'achat de biens meubles auprès d'une personne liée et de leur revente à un tiers (ou de l'achat auprès d'un tiers et de la revente à une personne liée) constituent Revenus des ventes des sociétés à base étrangère (FBCSI) si deux conditions sont remplies :
- Les marchandises sont fabriquées, produites, cultivées ou extraites en dehors du pays d'incorporation de CFC; et
- La marchandise est vendue pour être utilisée, consommée ou aliénée en dehors du pays d'immatriculation.
Étant donné qu'un centre de refacturation offshore classique achète des biens fabriqués dans un pôle d'exportation (comme la Chine ou le Vietnam) et les revend à des clients situés sur des marchés étrangers (comme l'Amérique du Nord ou l'Europe), la totalité de la marge commerciale entre dans la définition légale de FBCSI (Future Business Business Incentive Sales). Ce revenu est attribué directement à la société mère ou aux actionnaires américains selon le principe de la transparence fiscale, annulant ainsi le report d'imposition étranger, que les dividendes soient rapatriés ou non.
Des mécanismes anti-report comparables existent dans les États membres de l'Union européenne en vertu de la directive anti-évasion fiscale (ATAD), qui soumet les bénéfices du commerce étranger faiblement imposés et ne présentant pas d'activité commerciale substantielle à une attribution nationale immédiate.
Jurisprudence en matière d'évaluation douanière et règle de la première vente
Les centres de refacturation sont directement concernés par les réglementations douanières et tarifaires internationales. Les droits de douane sont calculés sur la base d'un à valeur La valeur en douane des marchandises importées est calculée à partir de leur valeur marchande à la frontière. Conformément à l'Accord d'évaluation de l'Organisation mondiale du commerce (OMC) (article VII du GATT de 1994), la norme principale d'évaluation en douane est la « valeur transactionnelle », définie comme le prix effectivement payé ou à payer pour les marchandises lorsqu'elles sont vendues pour exportation vers le pays d'importation.
Dans un accord de refacturation tripartite, il existe deux valeurs de vente commerciales distinctes :
- Valeur de la transaction 1 : Le prix d'achat payé par la société de refacturation offshore au fabricant étranger d'origine (par exemple, 100 $ par unité).
- Valeur de la deuxième transaction : Le prix de revente majoré facturé par la société de refacturation offshore à la partie importatrice (par exemple, 140 $ par unité).
Si les autorités douanières déterminent que la transaction numéro deux représente la véritable valeur de la transaction à l'exportation, les droits de douane sont calculés sur la base de la valeur la plus élevée de 140 dollars, ce qui augmente le montant total des droits de douane à payer.
Conclusion
Le recours à une société offshore pour la refacturation ne se limite plus à une simple immatriculation et à des majorations administratives arbitraires. Dans un contexte de commerce international régi par les règles de l'OCDE en matière de prix de transfert, les exigences de substance économique et une application rigoureuse des normes douanières, les entités intermédiaires doivent opérer comme de véritables entreprises commerciales. En établissant une substance opérationnelle, en gérant activement les risques liés à la chaîne d'approvisionnement et en maintenant une documentation rigoureuse sur les prix de transfert, les entreprises multinationales peuvent optimiser leur logistique transfrontalière et leur gestion de trésorerie tout en garantissant une conformité réglementaire totale.
La gestion des réglementations juridiques, fiscales et commerciales transfrontalières régissant les plateformes d'approvisionnement internationales exige un soutien expert en matière de secrétariat d'entreprise et de gouvernance fiscale. La mise en place de structures d'entreprise conformes, la tenue de livres comptables légaux et la conclusion d'accords interentreprises solides garantissent la crédibilité à long terme de votre entreprise sur les marchés mondiaux.
Ajouter OVZA aux sources préférées de Google
Faites d'OVZA votre source privilégiée pour pouvoir facilement découvrir nos dernières analyses, recherches et contenus fiables directement via Google.
Avertissement : Les informations fournies sur ce site Web sont destinées à des fins de référence et d’information générales uniquement. Bien qu’OVZA mette tout en œuvre pour garantir l’exactitude et l’actualité des informations, leur contenu ne saurait être considéré comme un avis juridique, financier ou fiscal.