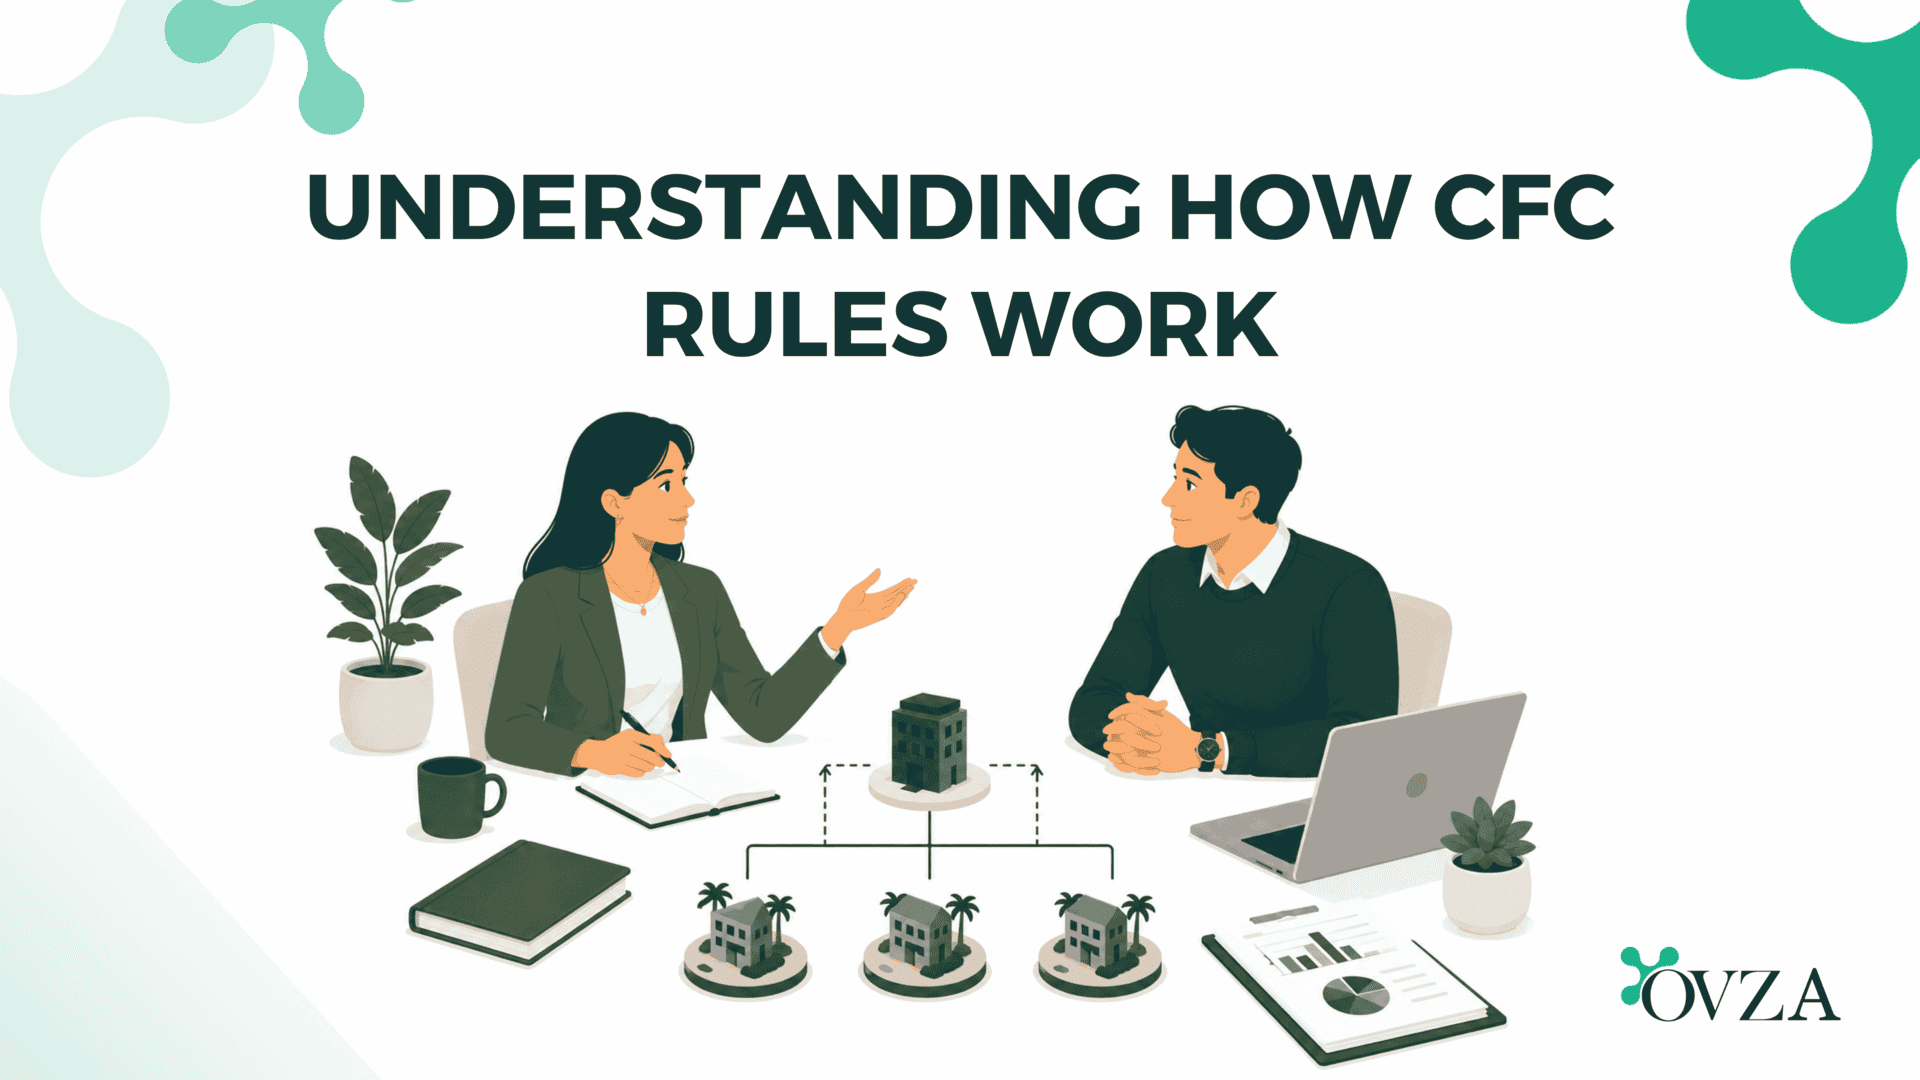
Avec l'expansion internationale des entreprises, de nombreux entrepreneurs créent des sociétés à l'étranger afin de soutenir leurs opérations mondiales, de pénétrer de nouveaux marchés ou de gérer leurs investissements internationaux. Si ces structures peuvent présenter des avantages commerciaux, elles peuvent également être soumises à la réglementation fiscale du pays de résidence du propriétaire.
La législation relative aux sociétés étrangères contrôlées (SEC) est souvent source de confusion. De nombreux pays ont mis en place des règles concernant les SEC afin de déterminer si certains bénéfices réalisés par une société étrangère peuvent être imposés dans le pays de résidence de l'actionnaire, même si ces bénéfices n'ont pas encore été distribués.
Comprendre le fonctionnement des règles relatives aux CFC est un élément important de la planification commerciale internationale et peut aider les entrepreneurs à mettre en place des structures transfrontalières conformes tout en évitant les obligations fiscales imprévues.
Qu’est-ce qu’une société étrangère contrôlée (SEC) ?
Une société étrangère contrôlée (SEC) est généralement une société constituée en dehors du pays de résidence fiscale d'une personne et détenue ou contrôlée par des résidents de ce pays.
Bien que la définition exacte varie selon les juridictions, la législation relative aux sociétés étrangères contrôlées (SEC) vise à empêcher le transfert de bénéfices vers des sociétés étrangères sans justification commerciale légitime. Plutôt que de se concentrer uniquement sur le lieu d'immatriculation de la société, les autorités fiscales examinent souvent qui la contrôle, la nature de ses activités et la manière dont ses revenus sont générés.
Les seuils de propriété et les obligations de déclaration varient d'un pays à l'autre ; les entreprises doivent donc toujours tenir compte de la législation applicable dans leur pays de résidence fiscale.
Comment fonctionnent généralement les règles CFC ?
Bien que la législation relative aux sociétés étrangères contrôlées (SEC) varie d'un pays à l'autre, son objectif sous-jacent demeure globalement le même. Dans certains cas, les autorités fiscales peuvent exiger des actionnaires résidents qu'ils déclarent ou paient des impôts sur une partie des revenus générés par une société étrangère, même si ces bénéfices n'ont pas été distribués sous forme de dividendes.
L'application des règles relatives aux sociétés étrangères contrôlées (SEC) dépend de plusieurs facteurs, notamment le niveau de participation, les activités de l'entreprise, la nature de ses revenus, la législation nationale applicable et les conventions fiscales en vigueur. Ces règles variant considérablement d'une juridiction à l'autre, il est essentiel de bien comprendre les exigences avant de créer une société internationale.
Types de revenus fréquemment examinés
De nombreux régimes relatifs aux CFC font la distinction entre les revenus passifs et les revenus d'activité commerciale lors de l'évaluation des sociétés étrangères.
| Type de revenu | Exemples |
| Revenus passifs | Intérêts, dividendes, redevances, revenus de placements et certains revenus locatifs |
| Revenus d'activité commerciale | Commerce, conseil, fabrication, services technologiques, services professionnels et activités de vente au détail |
Le traitement de ces catégories de revenus varie selon les juridictions. Dans de nombreux pays, les revenus passifs font l'objet d'un examen plus approfondi au titre de la législation sur les sociétés étrangères contrôlées, tandis que les entreprises exerçant de véritables activités commerciales peuvent bénéficier d'un traitement différent selon les règles fiscales applicables.
Pourquoi la substance économique est-elle importante ?
Parallèlement à la législation sur les sociétés étrangères contrôlées, de nombreuses juridictions ont introduit des exigences de substance économique afin de garantir que les entreprises aient de véritables objectifs commerciaux et n'existent pas uniquement pour des raisons fiscales.
Selon la juridiction, démontrer une substance économique peut impliquer le maintien de processus de gestion et de prise de décision appropriés, la tenue de registres sociaux précis, l'exploitation avec des ressources commerciales adéquates et la réalisation d'activités commerciales légitimes conformes à l'objet social déclaré de l'entreprise. Les exigences exactes varient selon la juridiction, le secteur d'activité et le type d'entreprise.
Bâtir une entreprise autour d'opérations commerciales authentiques permet non seulement de se conformer aux exigences réglementaires, mais aussi de renforcer les relations bancaires et de simplifier les contrôles réglementaires.
Pourquoi est-il important de comprendre les règles des CFC ?
Comprendre la réglementation relative aux sociétés étrangères contrôlées (SEC) avant de se développer à l'international permet aux entrepreneurs de prendre des décisions commerciales plus éclairées. La prise en compte de cette réglementation dès la phase de planification aide les entreprises à appréhender leurs obligations déclaratives potentielles, à évaluer le traitement fiscal de leurs revenus étrangers dans leur pays de résidence fiscale et à mettre en place des structures garantissant une conformité à long terme.
Adopter une approche proactive contribue également à réduire la probabilité de problèmes fiscaux inattendus à mesure qu'une entreprise se développe dans plusieurs juridictions.
Conclusion
Les règles relatives aux sociétés étrangères contrôlées (SEC) sont devenues un élément important du paysage fiscal international. Bien que ces règles varient d'un pays à l'autre, elles visent généralement à garantir que les sociétés étrangères exercent des activités commerciales légitimes et que les obligations fiscales sont correctement déclarées.
Avant de créer une société offshore ou de se développer à l'international, les chefs d'entreprise doivent comprendre comment la législation relative aux sociétés étrangères contrôlées (CFC) peut s'appliquer en fonction de leur pays de résidence fiscale et de la structure de leur entreprise.
À OVZA, Nous aidons les entrepreneurs et les entreprises actives à l'international à créer des sociétés offshore conformes à la réglementation, à choisir les juridictions appropriées et à mettre en place des structures d'entreprise favorisant une croissance internationale durable. En cas de problématiques fiscales, nous encourageons également nos clients à consulter des juristes et fiscalistes qualifiés, connaissant parfaitement la législation de leur pays d'origine.
Ajouter OVZA aux sources préférées de Google
Faites d'OVZA votre source privilégiée pour pouvoir facilement découvrir nos dernières analyses, recherches et contenus fiables directement via Google.
Clause de non-responsabilité: Les informations fournies sur ce site web sont destinées à des fins de référence et d'information générales uniquement. Bien qu'OVZA mette tout en œuvre pour garantir l'exactitude et l'actualité des informations, leur contenu ne saurait être considéré comme un avis juridique, financier ou fiscal.








