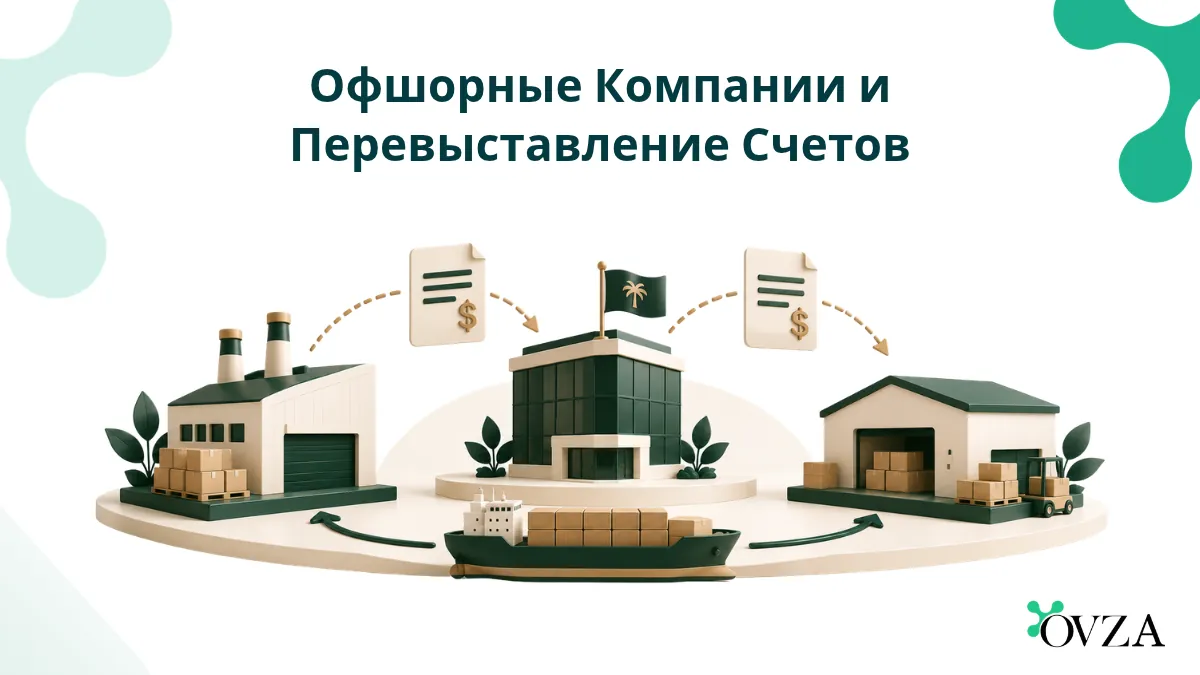
В трансграничном торговом праве перевыставление счетов означает операционную схему, в рамках которой юридическое лицо-посредник, созданное в налогово-нейтральной или низконалоговой юрисдикции, встраивается в международную коммерческую цепочку поставок между производителем-экспортером и покупателем-импортером. Физическое перемещение товара осуществляется непосредственно с завода-изготовителя или из порта отправления до терминала назначения покупателя. Одновременно с этим, правоустанавливающие документы, договорные обязательства и финансовые расчеты осуществляются через офшорную компанию-посредника. Офшорная компания приобретает партию товара у производителя по первоначальному договору купли-продажи и перепродает товар конечному покупателю или региональному дистрибьютору по завышенной цене, указанной в счете-фактуре.
Исторически компании, занимающиеся перевыставлением счетов, функционировали как административные каналы, предназначенные в первую очередь для накопления необлагаемой налогом коммерческой прибыли за пределами юрисдикций с высокими налогами без поддержания физических операционных расходов. В конце XX века многонациональные предприятия регулярно размещали свои дочерние компании в таких юрисдикциях, как... Британские Виргинские острова, Панама, или Бермудские острова для поглощения значительных торговых спредов, защиты материнских компаний от коммерческих обязательств и накопления валютных резервов вне рамок внутреннего валютного контроля. Эти структуры в значительной степени опирались на формалистическое разделение корпоративной правосубъектности, установленное в рамках основополагающей юриспруденции общего права, такой как Salomon против A. Salomon & Co. Ltd.
Современные международные системы налогообложения и соблюдения правил торговли изменили правовой порог для офшорных торговых операций. Инициативы, возглавляемые Организация экономического сотрудничества и развития (ОЭСР)в частности Размывание налоговой базы и перемещение прибыли (BEPS) Меры 8–10 в сочетании с внутренними Общими правилами противодействия уклонению от уплаты налогов (GAAR) и экономическая сущность В связи с ужесточением требований судебный и регулирующий контроль сместился с формальной юридической документации на реальную экономическую ситуацию. Налоговые администрации регулярно применяют доктрину приоритета содержания над формой, чтобы не ограничиваться бумажными сделками и оценивать, выполняет ли посредник реальные коммерческие функции.
В современных условиях глобальной торговли использование офшорной компании для перевыставления счетов требует активной и обоснованной коммерческой цели. Законные центры перевыставления счетов функционируют как централизованные центры закупок, региональные дистрибьюторы или центральные казначейские операции, которые управляют волатильностью валютных курсов, консолидируют возможности оптовых закупок, координируют мультимодальную логистику и предоставляют торговые кредиты. Чтобы выдержать проверки налоговых и таможенных органов, эти организации должны выполнять проверяемые операционные функции, управлять реальными коммерческими рисками и поддерживать местную экономическую сущность, соразмерную получаемой ими прибыли.
- Договорная архитектура и переход права собственности
- Соблюдение требований трансфертного ценообразования: анализ в соответствии с Федеральными правилами закупок и принцип «вытянутой руки».
- Нормативы об экономической сущности и режимы противодействия отсрочке платежей по КФУ
- Судебная практика по таможенной оценке и правило первой продажи
- Заключение
Договорная архитектура и переход права собственности
Правовая основа сделки по перевыставлению счетов за рубежом базируется на двух отдельных, последовательных договорах международной купли-продажи товаров, как правило, регулируемых законодательством. Конвенция Организации Объединенных Наций о договорах международной купли-продажи товаров (CISG) or Английское коммерческое право в соответствии с Законом о продаже товаров 1979 года:
- Контракт номер один (закупка на этапе разведки и добычи): Этот договор регулирует продажу товаров между основным производителем и зарубежной компанией, занимающейся перевыставлением счетов. В нем определяются условия поставки от завода-изготовителя или из порта отправления, технические характеристики качества и базовая закупочная цена.
- Контракт два (перепродажа на последующих этапах): Данный договор регулирует последующую перепродажу идентичной партии товара между офшорной компанией, занимающейся перевыставлением счетов, и покупателем или региональным операционным дочерним предприятием. В нем определяются обязательства по доставке в пункт назначения, условия кредитования, гарантийное покрытие и завышенная цена перепродажи.
Определяющей юридической характеристикой перевыставления счетов является структурное разделение между физическим транспортом груза и документальной передачей права собственности. Товары отгружаются непосредственно от производителя конечному грузополучателю по коносаменту или морской накладной, в которой клиент указан как конечная сторона, обязанная уведомить о грузе. Однако юридическое и фактическое владение товаром переходит через офшорного посредника посредством оборотных отгрузочных документов. Офшорная компания временно обладает юридическим правом собственности, часто называемым «мгновенным правом собственности», в момент отгрузки или во время международной транспортировки, индоссируя коносаменты или выдавая распоряжения на поставку конечному покупателю после получения финансового расчета или подтверждения аккредитива.
В соответствии с международным частным правом и стандартными правилами Инкотермс 2020 (такими как FOB, CIF или DDP), сроки перехода риска и права собственности должны быть точно синхронизированы между контрактами с поставщиком и покупателем. Если в первом контракте указано, что риск и право собственности переходят к оффшорному покупателю при погрузке в порту отправления (FOB), но во втором контракте указано, что оффшорная компания сохраняет риск до момента доставки в пункт назначения (DDP), то оффшорная компания юридически принимает на себя риски, связанные с морскими перевозками и складскими запасами.
И наоборот, если оба контракта содержат зеркальные условия с одновременной передачей права собственности и взаимными гарантиями, которые систематически лишают офшорную компанию всех коммерческих, транзитных и кредитных рисков, налоговые органы страны могут применить доктрины фиктивных сделок (например, принципы, установленные в Снук против London and West Riding Investments Ltd.В соответствии с этими доктринами суды могут рассматривать офшорную организацию как пассивный канал выставления счетов, игнорируя корпоративную структуру и перераспределяя всю накопленную торговую прибыль обратно в головную компанию на территории страны.
Соблюдение требований трансфертного ценообразования: анализ в соответствии с Федеральными правилами закупок и принцип «вытянутой руки».
Когда офшорная компания по перевыставлению счетов совершает сделки с ассоциированными предприятиями, например, закупает товары у головного производственного предприятия или перепродает их связанным дочерним компаниям по дистрибуции внутри страны, механизмы ценообразования напрямую подпадают под действие международного законодательства о трансфертном ценообразовании. Законодательство о трансфертном ценообразовании, кодифицированное внутри страны в таких положениях, как Раздел 482 Налогового кодекса США, и на международном уровне в соответствии со статьей 9 Типовой налоговой конвенции ОЭСР, требует, чтобы сделки между связанными сторонами отражали принцип «рыночной цены», обеспечивая финансовые результаты, сопоставимые со сделками, проводимыми между независимыми предприятиями в идентичных рыночных условиях.
Для оценки соответствия коммерческой маржи центра перевыставления счетов принципу «рыночной цены» налоговые органы применяют строгий анализ функциональных активов и рисков (FAR). Распределение прибыли не может определяться произвольными договорными надбавками; прибыль должна напрямую коррелировать с осуществляемой материальной деятельностью, задействованным капиталом и реальными рисками, принимаемыми на себя сотрудниками оффшорной корпорации.
- Выполненные функции: Налоговые органы тщательно проверяют, ведут ли директора и руководители офшорной компании активные переговоры с поставщиками, планирование цепочки поставок, прогнозирование спроса, проверку кредитоспособности клиентов, логистику запасов и обеспечение качества, или же эти функции выполняются удаленно персоналом, работающим в головной компании, расположенной в стране.
- Используемые активы: Анализ оценивает материальные и нематериальные активы, используемые оффшорной компанией, включая системы планирования ресурсов предприятия (ERP), специализированное программное обеспечение для отслеживания цепочки поставок, механизмы торгового финансирования, кредитные линии для пополнения оборотного капитала и выделенную офисную инфраструктуру.
- Принимаемые риски: Организация должна продемонстрировать наличие у нее оперативных полномочий и финансовых возможностей для управления и поглощения коммерческих рисков, включая потерю груза в пути, неплатежи клиентов, колебания валютных курсов, претензии по гарантии на продукцию и снижение рыночных цен в период хранения запасов.
В соответствии с Руководством ОЭСР по трансфертному ценообразованию (в частности, пунктами 8–10 рамочной программы BEPS), прибыль от сделок не может быть законно распределена между организациями, которые не обладают «контролем над рисками» и «финансовой способностью принимать на себя риски». Если у оффшорной компании по перевыставлению счетов отсутствует руководящий персонал, обладающий коммерческой компетенцией для оценки, мониторинга и смягчения операционных рисков, то такая организация не может получать вознаграждение как полноценный дистрибьютор, принимающий на себя риски.
Когда в ходе аудита трансфертного ценообразования выявляются нарушения, налоговые органы пересчитывают допустимое вознаграждение посредника, используя установленные методики трансфертного ценообразования, такие как метод цен перепродажи (RPM) или метод чистой транзакционной маржи (TNMM). Если установлено, что офшорная организация оказывает обычную административную поддержку, а не занимается предпринимательской деятельностью, ее допустимое вознаграждение снижается до обычной маржи «затраты плюс прибыль» (обычно от 3% до 7% сверх прямых операционных расходов). Избыточная торговая маржа, накопленная ранее в офшоре, перераспределяется обратно в операционные компании на территории страны, что влечет за собой начисление основных налогов, установленные законом проценты и административные штрафы за некорректную отчетность.
Нормативы об экономической сущности и режимы противодействия отсрочке платежей по КФУ
Для функционирования оффшорного центра перевыставления счетов необходимо соблюдать как местные законы об экономической сущности в юрисдикции регистрации, так и внутренние режимы противодействия отсрочке платежей, действующие в странах происхождения конечных бенефициарных владельцев.
Нормативные акты об экономической сущности: режимы работы распределительных и сервисных центров.
В ответ на требования Европейского союза и Форума ОЭСР по вредным налоговым практикам (FHTP) ведущие офшорные юрисдикции, такие как Британские Виргинские острова, Каймановы острова, Бермудские острова, Багамские острова и Объединенные Арабские Эмираты, приняли законодательные акты об экономической сущности (ESR). В соответствии с этими актами, закупка сырья или готовой продукции у аффилированной иностранной компании и их перепродажа представляет собой осуществление деятельности «распределительного и сервисного центра», которая классифицируется как регулируемая соответствующая деятельность.
Организации, осуществляющие дистрибуционную деятельность, должны соответствовать установленным законом критериям экономической сущности в принимающей юрисдикции. Компания должна продемонстрировать, что ее основная деятельность, приносящая доход (CIGA), физически осуществляется на территории страны. Для оффшорного центра дистрибуции и перевыставления счетов CIGA включает в себя транспортировку и хранение товаров, управление запасами, прием заказов, а также предоставление консультационных или других административных услуг.
Для соблюдения требований организация должна доказать, что она управляется и руководится на местном уровне, имеет физический офис, нанимает достаточное количество квалифицированных штатных сотрудников на территории страны и несет адекватные операционные расходы. Несоответствие этим критериям влечет за собой поэтапные административные штрафы, самовольный обмен корпоративной документацией с иностранными налоговыми органами и, в конечном итоге, ликвидацию в соответствии с законом.
Механизмы противодействия отсрочке платежей для контролируемых иностранных корпораций (КИК)
Даже если офшорная компания сохраняет полную экономическую сущность на местном уровне, ее прибыль от торговой деятельности по-прежнему подлежит регулированию. Правила контролируемых иностранных корпораций (КИК) режимы, действующие в странах происхождения акционеров, препятствуют отсрочке уплаты подоходного налога для отечественных налогоплательщиков за счет использования иностранных корпоративных дочерних компаний.
В соответствии с Налоговым кодексом США, прибыль, полученная контролируемой иностранной компанией (КИК) от трансграничной торговли, часто влечет за собой немедленное налогообложение в рамках режима Подраздела F. Согласно разделу 954(d) Налогового кодекса США, доход, полученный КИК от покупки личного имущества у связанного лица и его продажи любому другому лицу (или от покупки у любого лица и продажи связанному лицу), представляет собой Доход от продаж зарубежной базовой компании (FBCSI) если выполняются два условия:
- Товары производятся, изготавливаются, выращиваются или добываются за пределами страны регистрации КФК;
- Товары продаются для использования, потребления или реализации за пределами страны регистрации компании.
Поскольку типичный оффшорный центр перевыставления счетов закупает товары, произведенные в экспортном центре (например, в Китае или Вьетнаме), и перепродает их клиентам, расположенным на зарубежных рынках (например, в Северной Америке или Европе), вся торговая маржа подпадает под законодательное определение FBCSI (Facebook, Bank of America, Bank of America – иностранный бизнес, финансируемый за счет собственных средств). Этот доход напрямую передается американской материнской компании или акционерам на основе текущего транзитного механизма, что устраняет отсрочку уплаты иностранных налогов независимо от того, репатриируются ли дивиденды.
Аналогичные механизмы противодействия отсрочке уплаты налогов существуют во всех государствах-членах Европейского союза в рамках Директивы о борьбе с уклонением от уплаты налогов (ATAD), которая предусматривает немедленное отнесение к налогооблагаемой базе внутри страны прибыли от внешней торговли, облагаемой низкими налогами и не имеющей существенной коммерческой деятельности.
Судебная практика по таможенной оценке и правило первой продажи
Центры перевыставления счетов напрямую связаны с международным таможенным и тарифным законодательством. Таможенные пошлины начисляются на основе к значению В соответствии с Соглашением Всемирной торговой организации (ВТО) об оценке стоимости (статья VII ГАТТ 1994 г.) основным стандартом таможенной оценки является «стоимость сделки», определяемая как цена, фактически уплаченная или подлежащая уплате за товары при их продаже на экспорт в страну-импортера.
В рамках трехсторонней системы перевыставления счетов существуют две различные коммерческие стоимости продаж:
- Значение транзакции один: Цена покупки, уплачиваемая офшорной компанией по перевыставлению счетов первоначальному иностранному производителю (например, 100 долларов США за единицу).
- Стоимость транзакции два: Завышенная цена перепродажи, взимаемая офшорной компанией по перевыставлению счетов импортёру (например, 140 долларов США за единицу).
Если таможенные органы определят, что транзакция номер два отражает реальную стоимость экспортной сделки, таможенные пошлины будут начислены исходя из более высокой оценки в 140 долларов, что увеличит общую сумму таможенных пошлин.
Заключение
Использование офшорной компании для перевыставления счетов больше не сводится к простой регистрации компании и произвольным бумажным наценкам. В условиях международной торговли, регулируемой правилами трансфертного ценообразования ОЭСР, обязательными режимами экономической сущности и строгим контролем таможенной оценки, посреднические организации должны действовать как подлинные коммерческие предприятия. За счет создания операционной сущности, активного управления рисками в цепочке поставок и ведения строгой документации по трансфертному ценообразованию, многонациональные компании могут оптимизировать трансграничную логистику и управление финансами, сохраняя при этом полное соответствие нормативным требованиям.
Для эффективного управления трансграничными правовыми, налоговыми и торговыми правилами, регулирующими деятельность международных центров закупок, необходима опытная поддержка в области корпоративного секретарского дела и налогового управления. Создание соответствующих корпоративным структурам, ведение бухгалтерского учета и заключение надежных внутрикорпоративных соглашений гарантируют сохранение репутации вашего предприятия на мировых рынках в долгосрочной перспективе.
Добавьте OVZA в список рекомендуемых источников Google.
Сделайте OVZA своим предпочтительным источником, чтобы легко получать доступ к нашим последним аналитическим материалам, исследованиям и проверенной информации непосредственно через Google.
Предупреждение: Информация, представленная на этом веб-сайте, предназначена только для общего ознакомления и образовательных целей. Несмотря на все усилия OVZA по обеспечению точности и актуальности информации, ее содержание не следует рассматривать как юридическую, финансовую или налоговую консультацию.