- 1. Introdução
- 2. Definindo a estrutura de registro duplo: ROM vs. ROB
- 3. Identificação do Beneficiário Final (UBO)
- 4. Requisitos de Conformidade Internacional da OCDE e do GAFI
- 5. Manter um fluxo de trabalho UBO em conformidade
- 6. Realidade Comercial: Status Privado vs. Divulgação de Demonstrações Financeiras
- Conclusão
1. Introdução
As estruturas corporativas transfronteiriças modernas operam cada vez mais dentro de uma estrutura que equilibra a privacidade corporativa legítima com a transparência regulatória. As empresas podem ter diferentes proprietários legais, holdings, fundos fiduciários ou outras entidades em sua estrutura de propriedade, enquanto os órgãos reguladores e as instituições financeiras também podem precisar identificar as pessoas físicas que, em última instância, detêm a propriedade ou o controle do negócio.
Distinção Fundamental
Essa distinção se reflete nos diferentes registros corporativos utilizados para documentar a propriedade legal e a propriedade efetiva. O Registro de Membros (ROM, na sigla em inglês) geralmente registra os proprietários legais das ações de uma empresa, enquanto os registros de propriedade efetiva identificam as pessoas físicas que, em última instância, detêm a propriedade ou exercem o controle sobre a entidade.
Normas internacionais
A relação entre esses registros está se tornando cada vez mais importante para empresas internacionais. Iniciativas globais lideradas por organizações como a Grupo de Ação Financeira Internacional (GAFI) e o OCDE incentivaram as jurisdições a melhorar a disponibilidade, a precisão e a acessibilidade das informações sobre a titularidade efetiva.
Para empresários internacionais, isso significa que uma estruturação corporativa eficaz não se resume mais apenas a estabelecer a propriedade; envolve também manter uma documentação clara, compreender as obrigações de reporte e garantir que as informações fornecidas a agentes registrados, instituições financeiras e autoridades competentes permaneçam precisas e atualizadas.
2. Definindo a estrutura de registro duplo: ROM vs. ROB
Registro de Membros (ROM)
O Registro de Membros é geralmente um dos principais registros estatutários mantidos por uma empresa. Ele registra os acionistas legais e fornece informações relativas às suas participações societárias, incluindo o nome e endereço do acionista, o número e a classe das ações detidas, a data em que o acionista se tornou membro e outras informações exigidas pela legislação societária aplicável.
O ROM (Registo de Acionistas) é importante porque ajuda a estabelecer quem detém legalmente as ações da empresa e pode ter o direito de exercer os direitos dos acionistas, incluindo o direito de voto e a participação na distribuição de lucros, quando aplicável.
Registro de Beneficiários Finais (ROB)
Um Registro de Beneficiários Finais, quando exigido pela legislação local, registra informações sobre as pessoas físicas que, em última instância, detêm a propriedade ou exercem o controle sobre uma empresa. propriedade beneficiária A condição de beneficiário efetivo nem sempre é determinada apenas pela porcentagem de ações detidas. Um indivíduo pode ser considerado beneficiário efetivo por meio de propriedade direta ou indireta, direitos de voto, direitos contratuais, capacidade de nomear ou destituir diretores, ou outras formas de controle efetivo.
Comparação estrutural
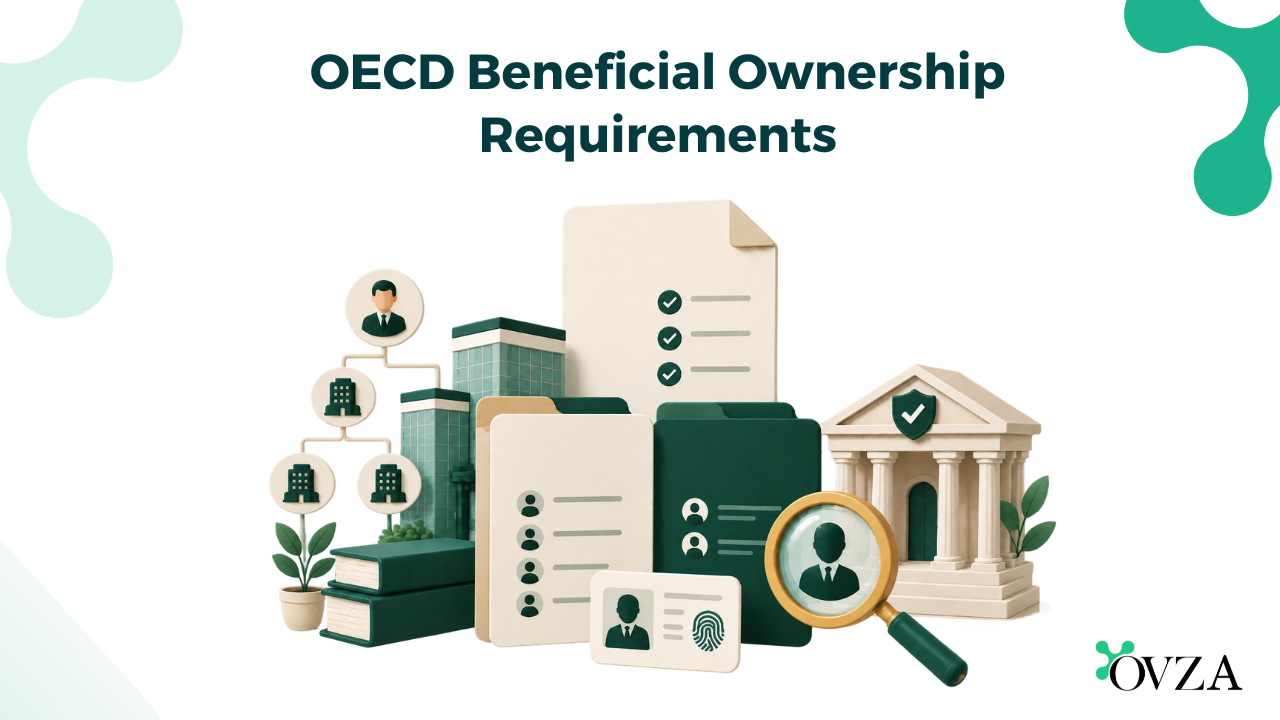
Em uma estrutura corporativa simples, o acionista legal e o beneficiário efetivo podem ser a mesma pessoa. Em estruturas mais complexas, no entanto, a propriedade pode passar por uma ou mais empresas, fundos fiduciários ou outros arranjos antes de chegar ao indivíduo que, em última instância, controla a entidade. A distinção é, portanto, clara: o Registro de Acionistas (ROM) define quem detém legalmente as ações da empresa, enquanto o Registro de Beneficiários Efetivos (ROB) identifica qual pessoa física, em última instância, detém a propriedade ou exerce o controle sobre a empresa.
Estrutura operacional de registro duplo:
- Registro de Membros (ROM): Registra os titulares legais, as classes de ações, as datas de emissão e os direitos formais de voto de acordo com a legislação societária nacional.
- Registro de Beneficiários Finais (ROB): Rastreia as pessoas físicas responsáveis, dados de passaporte verificados, números de identificação fiscal e percentuais de controle efetivo para fins de conformidade com as normas de AML (Anti-Money Laundering, ou Prevenção à Lavagem de Dinheiro).
- Estruturas de Múltiplos Níveis: Rastreia empresas holding intermediárias, fundos fiduciários e fundações até o indivíduo vivo que exerce a autoridade final.
3. Identificação do Beneficiário Final (UBO)
Requisito de Pessoa Física
O Beneficiário Final (UBO, na sigla em inglês) é geralmente entendido como uma pessoa física que, em última instância, detém a propriedade ou exerce controle sobre uma entidade jurídica. Segundo padrões internacionais, uma empresa, holding intermediária ou fundo fiduciário não pode ser declarado como o UBO final; o processo de identificação deve continuar em cada camada de propriedade até chegar a uma pessoa física viva.
O Teste do Limiar de Propriedade
As normas internacionais geralmente incentivam as jurisdições a identificar os beneficiários finais utilizando testes de propriedade e de controle. Um percentual mínimo de participação acionária pode ser usado como indicador principal, embora o limite aplicável seja determinado pela jurisdição e pelo arcabouço regulatório pertinentes. Por exemplo, uma pessoa pode ser considerada beneficiária final por deter, direta ou indiretamente, uma participação acionária significativa na empresa, geralmente definida como a posse de mais de 25% das ações ou dos direitos de voto.
Testes de Controle Eficaz e de Contingência
Alternativamente, um indivíduo pode exercer influência ou controle suficiente sobre a entidade por meio de mecanismos não acionários, como acordos de voto, direito de veto sobre decisões operacionais importantes ou o poder de nomear ou destituir membros do conselho de administração. Quando nenhum indivíduo puder ser identificado por meio de critérios de propriedade ou controle após uma busca exaustiva, as estruturas regulatórias fornecem uma abordagem alternativa de reporte que envolve a identificação de altos executivos, como o CEO ou o diretor-geral.
4. Requisitos de Conformidade Internacional da OCDE e do GAFI
Obrigações obrigatórias
As normas internacionais de transparência influenciaram significativamente a forma como as jurisdições abordam as informações sobre a propriedade corporativa. A Recomendação 24 do GAFI (Grupo de Ação Financeira Internacional) centra-se na transparência e na titularidade efetiva de pessoas jurídicas, exigindo que os países garantam que as autoridades competentes tenham acesso a informações adequadas, precisas e atualizadas sobre a titularidade efetiva. Os sistemas jurídicos nacionais implementam esses princípios globais como requisitos legais obrigatórios que as empresas devem cumprir para manter o seu registo válido.
Verificação de dados e AEOI
Segundo os padrões de conformidade modernos, as autodeclarações por si só são insuficientes; os agentes registados e os registos de empresas são obrigados a verificar os dados de identificação através da documentação original.
Além disso, por meio de mecanismos estabelecidos pelo Fórum Global da OCDE, as informações sobre a propriedade efetiva estão sujeitas a estruturas internacionais, como a Troca Automática de Informações (AEOI) e o Padrão Comum de Relatórios (CRS), permitindo que as autoridades fiscais compartilhem dados relevantes sobre a propriedade além-fronteiras.
Proibição de ferramentas de sigilo
Para eliminar as lacunas regulatórias, as normas globais restringem ou proíbem rigorosamente os mecanismos tradicionais de sigilo. As ações ao portador devem ser imobilizadas ou convertidas em ações nominativas, e os acordos de nomeação não registrados são proibidos. Os mandatários devem divulgar sua condição e informar a identidade de seus nomeadores ao provedor de serviços corporativos ou registro legal competente.
5. Manter um fluxo de trabalho UBO em conformidade
Mapeamento de Propriedade
Um processo prático de conformidade com a legislação sobre beneficiários finais começa com uma compreensão clara da estrutura de propriedade da empresa. As empresas devem manter um organograma atualizado que identifique cada entidade jurídica ou indivíduo na cadeia entre a empresa operacional e as pessoas físicas que, em última instância, a detêm ou controlam. As porcentagens de participação acionária, os direitos de voto e outros mecanismos de controle relevantes devem ser analisados em relação aos requisitos legais da jurisdição.
Prazos para manutenção contínua e envio de relatórios
Documentos comprobatórios, como cópias de passaportes, comprovantes de residência, documentos corporativos de entidades intermediárias e contratos que expliquem os mecanismos de controle, devem ser mantidos de acordo com as normas legais.
Quando ocorrem mudanças estruturais, como transferência de ações, alterações na diretoria ou ajustes na titularidade efetiva, as empresas devem verificar se seus registros estatutários precisam ser atualizados. Os prazos para atualização das informações sobre titularidade efetiva variam conforme a jurisdição, geralmente exigindo notificações dentro de 15 a 30 dias após qualquer alteração relevante.
6. Realidade Comercial: Status Privado vs. Divulgação de Demonstrações Financeiras
Status legal de empresa privada versus divulgação pública
Manter uma empresa privada permite que os empresários preservem a confidencialidade de seus acordos comerciais, contratos internos e decisões operacionais, protegendo-os da concorrência e do público em geral. Em muitos centros financeiros internacionais, os registros de beneficiários finais não são públicos, o que significa que os registros corporativos públicos exibem apenas o agente registrado, os diretores da empresa ou as empresas controladoras, em vez de publicar online os dados pessoais do beneficiário final.
Documentos obrigatórios para abertura de contas bancárias e de negociação
No entanto, o estatuto de entidade privada não isenta uma empresa da transparência financeira ao aceder à infraestrutura bancária institucional. Para abrir ou manter uma conta bancária empresarial, Para abrir uma conta de corretagem ou uma conta comercial, as instituições financeiras exigem legalmente a divulgação completa dos Beneficiários Finais (UBOs) da empresa. De acordo com as rigorosas leis de combate à lavagem de dinheiro (AML), os bancos não ativam contas sem receber documentação certificada dos UBOs, organogramas de propriedade completos, passaportes autenticados e comprovantes de endereço verificados.
O papel da manutenção de registros em conformidade com as normas nas aprovações financeiras.
As tentativas de ocultar informações sobre os beneficiários finais (UBO) das instituições financeiras inevitavelmente resultam em rejeição de contas, congelamento de fundos ou encerramento de contas. Manter registros precisos e pré-verificados de membros (ROM) e de beneficiários finais (ROB) garante que uma entidade privada possa atender aos requisitos de integração institucional de forma eficiente, permitindo que a empresa mantenha a privacidade comercial perante o público, ao mesmo tempo que assegura as capacidades bancárias e de negociação necessárias.
Conclusão
A avaliação da relação entre o Registro de Membros (ROM), os registros de beneficiários finais (ROB) e os padrões de transparência da OCDE/GAFI é um aspecto fundamental da gestão de uma empresa transfronteiriça moderna. Enquanto o ROM documenta a titularidade legal do capital social, os registros de beneficiários finais verificam as pessoas físicas que exercem o controle econômico final. Estabelecer uma estrutura corporativa organizada, respaldada por documentação comprobatória precisa, garante a conformidade regulatória a longo prazo, preservando, ao mesmo tempo, a privacidade operacional legítima.
Adicione a OVZA às suas fontes preferenciais do Google.
Faça da OVZA sua fonte preferida para garantir que você possa descobrir facilmente nossas análises, pesquisas e conteúdo confiável mais recentes diretamente pelo Google.
Aviso: As informações fornecidas neste site destinam-se apenas a fins de referência geral e educacionais. Embora a OVZA se esforce ao máximo para garantir a precisão e a atualidade das informações, o conteúdo não deve ser considerado como aconselhamento jurídico, financeiro ou tributário.








