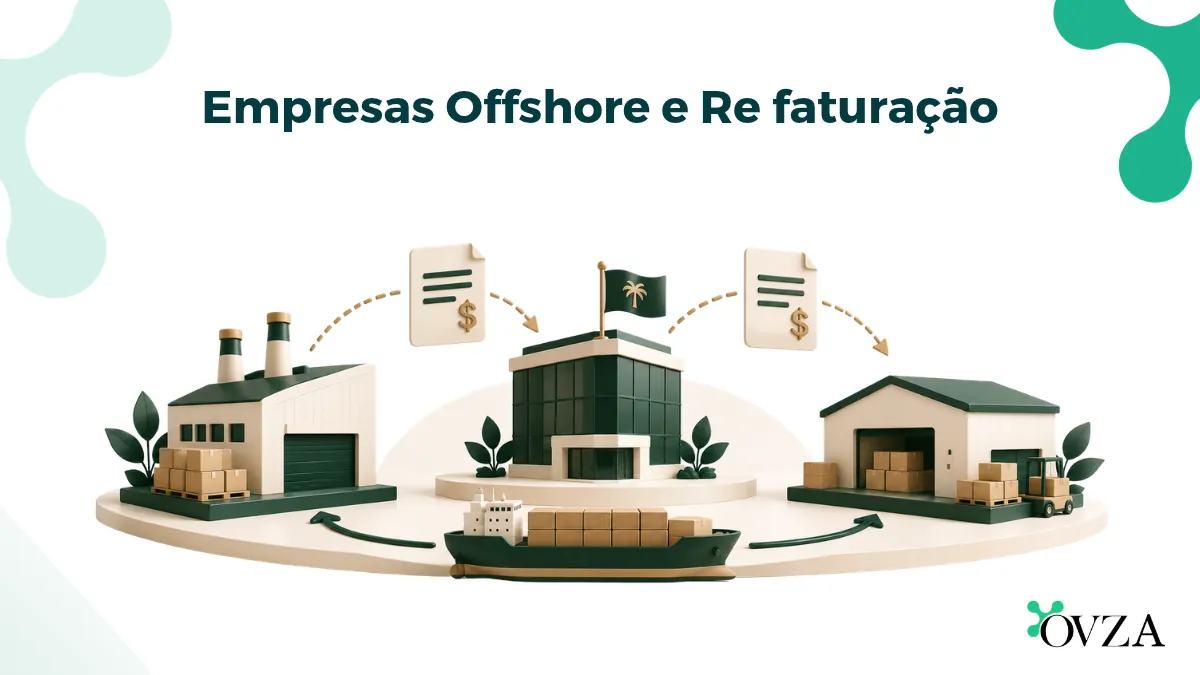
No direito do comércio internacional, a refaturação refere-se a um acordo operacional em que uma entidade corporativa intermediária, estabelecida em uma jurisdição com tributação neutra ou baixa, é inserida na cadeia de suprimentos comercial internacional entre um fabricante exportador e um comprador importador. O transporte físico da mercadoria ocorre diretamente da fábrica ou porto de origem do fabricante até o terminal de destino do cliente. Simultaneamente, a titularidade documental, as obrigações contratuais e os pagamentos são feitos por meio da empresa offshore intermediária. A entidade offshore adquire a remessa do produtor sob um contrato de compra inicial e revende as mercadorias ao comprador final ou a uma afiliada de distribuição regional a um preço de fatura com margem de lucro.
Historicamente, as empresas de refaturamento operavam como canais administrativos concebidos principalmente para acumular margens comerciais não tributadas fora de jurisdições com alta tributação, sem manter custos operacionais físicos. No final do século XX, as empresas multinacionais implantaram rotineiramente subsidiárias corporativas em jurisdições como... Ilhas Virgens Britânicas, Panamá, ou Bermudas para absorver spreads de negociação substanciais, proteger as empresas matrizes de responsabilidades comerciais e acumular reservas cambiais fora dos controles de moeda nacional. Essas estruturas dependiam fortemente da separação formal da personalidade jurídica corporativa estabelecida pela jurisprudência fundamental do direito consuetudinário, como... Salomon contra A. Salomon & Co. Ltd.
Os modernos quadros internacionais de tributação e conformidade comercial alteraram o limite legal para operações comerciais offshore. Iniciativas lideradas por Organização para a Cooperação e Desenvolvimento Econômico (OCDE), particularmente o Erosão da Base Tributária e Transferência de Lucros (BEPS) Ações 8 a 10, combinadas com as Regras Gerais Antielisão (GAAR) nacionais e substância econômica As exigências legais mudaram o foco da análise judicial e regulatória, da documentação jurídica formal para a realidade econômica substancial. As administrações tributárias aplicam rotineiramente a doutrina da prevalência da substância sobre a forma para examinar além das transações formais e avaliar se um intermediário desempenha funções comerciais reais.
No atual cenário do comércio global, a implantação de uma empresa offshore para refaturamento exige uma finalidade comercial ativa e justificável. Centros de refaturamento legítimos operam como polos de compras centralizados, distribuidores regionais ou tesourarias centrais que gerenciam a volatilidade cambial, consolidam o poder de compra em grande escala, coordenam a logística multimodal e concedem crédito comercial. Para resistir a auditorias das autoridades fiscais e alfandegárias, essas entidades devem executar funções operacionais verificáveis, gerenciar riscos comerciais reais e manter substância econômica local proporcional aos lucros gerados.
Arquitetura Contratual e a Transferência de Propriedade
A base jurídica de uma transação de refaturamento offshore reside em dois contratos separados e sequenciais para a venda internacional de mercadorias, normalmente regidos pelo Convenção das Nações Unidas sobre Contratos de Compra e Venda Internacional de Mercadorias (CISG) ou Direito comercial inglês sob a Lei de Venda de Mercadorias de 1979:
- Contrato Um (Compra a Montante): Regula a venda de mercadorias entre o fabricante principal e a empresa de refaturamento offshore. Este acordo define os termos de entrega na porta da fábrica ou no porto de origem, as especificações de qualidade e o preço base de compra.
- Contrato Dois (Revenda a Jusante): Este contrato regula a revenda subsequente da mesma remessa entre a empresa de refaturamento offshore e o comprador ou subsidiária operacional regional. Ele define as obrigações de entrega no destino, as condições de crédito, a cobertura da garantia e o preço de revenda com acréscimo.
Uma característica jurídica definidora da refaturação é a separação estrutural entre o trânsito físico da carga e a transferência da titularidade documental. As mercadorias são enviadas diretamente do fabricante para o destinatário final sob um conhecimento de embarque ou guia marítima que identifica o cliente como a parte notificada final. No entanto, a posse legal e construtiva das mercadorias passa por meio do intermediário offshore através de documentos de embarque negociáveis. A empresa offshore detém momentaneamente a titularidade legal, frequentemente denominada "título temporário", no momento do embarque ou durante o trânsito internacional, endossando os conhecimentos de embarque ou emitindo ordens de entrega ao comprador final após o recebimento do pagamento ou da confirmação da carta de crédito.
De acordo com o direito internacional privado e os Incoterms padrão de 2020 (como FOB, CIF ou DDP), o momento da transferência de risco e propriedade deve ser precisamente sincronizado entre os contratos a montante e a jusante. Se o Contrato Um estipula que o risco e a propriedade são transferidos para o comprador estrangeiro no momento do carregamento no porto de origem (FOB), mas o Contrato Dois determina que a empresa estrangeira retém o risco até a entrega no destino (DDP), a empresa estrangeira assume legalmente o risco marítimo e de estoque em trânsito aberto.
Por outro lado, se os dois contratos contiverem termos idênticos com transferência simultânea de titularidade e indenizações mútuas que sistematicamente eliminam da empresa offshore todo o risco comercial, de trânsito e de crédito, as autoridades fiscais locais podem invocar doutrinas de transações simuladas (como os princípios estabelecidos em Snook contra London and West Riding Investments Ltd.De acordo com essas doutrinas, os tribunais podem tratar a entidade offshore como um mero canal passivo de faturamento, desconsiderando a estrutura corporativa e realocando todos os lucros comerciais acumulados de volta para a matriz onshore.
Conformidade com os Preços de Transferência: Análise do FAR e o Princípio da Plena Concorrência
Quando uma empresa offshore de refaturamento realiza transações com empresas associadas, como a compra de mercadorias de uma matriz ou a revenda para subsidiárias de distribuição nacionais relacionadas, os mecanismos de precificação se enquadram diretamente na legislação internacional de preços de transferência. Codificadas internamente por meio de disposições como a Seção 482 do Código Tributário Interno dos Estados Unidos e internacionalmente pelo Artigo 9 da Convenção Modelo da OCDE sobre Tributação, as leis de preços de transferência exigem que as transações entre partes relacionadas reflitam o princípio da plena concorrência, produzindo resultados financeiros comparáveis aos obtidos em transações realizadas entre empresas independentes sob condições de mercado idênticas.
Para avaliar se a margem comercial de um centro de refaturamento atende ao princípio da plena concorrência, as autoridades fiscais aplicam uma análise rigorosa de Funções, Ativos e Riscos (FAR). A alocação de lucros não pode ser determinada por meio de margens contratuais arbitrárias; os lucros devem estar diretamente correlacionados com as atividades tangíveis executadas, o capital investido e os riscos reais assumidos pelos funcionários da empresa offshore.
- Funções desempenhadas: As autoridades fiscais analisam se os diretores e executivos da entidade offshore conduzem ativamente negociações com fornecedores, planejamento da cadeia de suprimentos, previsão de demanda, verificação de crédito do cliente, logística de estoque e garantia de qualidade, ou se essas funções são executadas remotamente por pessoal empregado pela matriz onshore.
- Ativos Empregados: A análise avalia os ativos físicos e intangíveis utilizados pela entidade offshore, incluindo sistemas de planejamento de recursos empresariais (ERP), software especializado para rastreamento da cadeia de suprimentos, facilidades de financiamento comercial, linhas de capital de giro e infraestrutura de escritório dedicada.
- Riscos assumidos: A entidade deve demonstrar que possui autoridade operacional e capacidade financeira para gerenciar e absorver riscos comerciais, incluindo perda de carga em trânsito, inadimplência do cliente, flutuações cambiais, reclamações de garantia do produto e quedas nos preços de mercado enquanto o estoque estiver em posse da empresa.
De acordo com as Diretrizes de Preços de Transferência da OCDE (especificamente as Ações 8 a 10 da estrutura BEPS), os lucros transacionais não podem ser legalmente alocados a uma entidade que não possua o “controle sobre o risco” e a “capacidade financeira para assumir o risco”. Se uma empresa de refaturamento offshore não tiver pessoal executivo com competência comercial para avaliar, monitorar e mitigar os riscos operacionais, a entidade não poderá ser remunerada como uma distribuidora que assume riscos em sua totalidade.
Quando as auditorias de preços de transferência identificam irregularidades, as administrações fiscais recalculam a remuneração permitida do intermediário utilizando metodologias de preços de transferência estabelecidas, como o Método do Preço de Revenda (RPM) ou o Método da Margem Líquida Transacional (TNMM). Quando se determina que uma entidade offshore presta serviços de apoio administrativo de rotina em vez de atividades comerciais empresariais, sua remuneração permitida é reduzida a uma margem de custo de rotina (normalmente de 3% a 7% acima das despesas operacionais diretas). A margem comercial excedente anteriormente acumulada no exterior é realocada para as empresas operacionais onshore, o que acarreta lançamentos fiscais primários, juros legais e penalidades por declarações administrativas incorretas.
Regulamentos de Substância Econômica e Regimes Anti-Diferimento de CFCs
Operar um centro de refaturamento offshore exige o cumprimento tanto das leis locais de substância econômica na jurisdição de incorporação quanto dos regimes nacionais anti-adiamento aplicados pelos países de origem dos beneficiários finais.
Regulamentos de Substância Econômica: Regimes de Centros de Distribuição e Serviços
Em resposta às diretrizes da União Europeia e do Fórum da OCDE sobre Práticas Fiscais Nocivas (FHTP), jurisdições offshore de destaque, como as Ilhas Virgens Britânicas, as Ilhas Cayman, as Bermudas, as Bahamas e os Emirados Árabes Unidos, promulgaram Regulamentos de Substância Econômica (ESR). De acordo com esses regulamentos, a compra de matérias-primas ou produtos acabados de uma entidade estrangeira afiliada e sua revenda constituem o exercício de uma “Atividade de Distribuição e Centro de Serviços”, classificada como uma atividade relevante regulamentada.
As entidades que realizam atividades de distribuição devem cumprir os requisitos legais de substância econômica na jurisdição anfitriã. A empresa deve demonstrar que suas Atividades Essenciais Geradoras de Receita (AEGR) são executadas fisicamente no território. Para um centro de distribuição e refaturamento offshore, as AEGR incluem o transporte e armazenamento de mercadorias, a gestão de estoque, o recebimento de pedidos e a prestação de serviços de consultoria ou outros serviços administrativos.
Para manter a conformidade, a entidade deve comprovar que é dirigida e administrada localmente, mantém um escritório físico, emprega um número adequado de funcionários qualificados em tempo integral no território e incorre em despesas operacionais adequadas. O não cumprimento desses requisitos resulta em penalidades administrativas progressivas, troca espontânea de registros corporativos com órgãos fiscais estrangeiros e eventual dissolução legal.
Estruturas Anti-Diferimento para Empresas Estrangeiras Controladas (CFCs)
Mesmo quando uma empresa offshore mantém plena substância econômica local, seus lucros comerciais permanecem sujeitos a Regras sobre Empresas Estrangeiras Controladas (CFC) das jurisdições de origem dos acionistas. Esses regimes impedem que os contribuintes nacionais adiem o pagamento do imposto de renda por meio do uso de subsidiárias corporativas estrangeiras.
De acordo com o Código Tributário Interno dos Estados Unidos, os lucros obtidos por uma CFC (Controlada Estrangeira) com transações internacionais frequentemente acarretam tributação imediata sob o regime da Subparte F. Conforme a Seção 954(d) do Código Tributário Interno, a renda auferida por uma CFC com a compra de bens móveis de uma pessoa relacionada e sua venda para qualquer pessoa (ou a compra de qualquer pessoa e sua venda para uma pessoa relacionada) constitui [informação omitida]. Receita de Vendas de Empresas com Base no Exterior (FBCSI) se duas condições forem atendidas:
- A mercadoria é fabricada, produzida, cultivada ou extraída fora do país de incorporação da CFC; e
- A mercadoria é vendida para uso, consumo ou alienação fora do país de constituição da empresa.
Como um típico centro de refaturamento offshore compra mercadorias fabricadas em um polo de exportação (como a China ou o Vietnã) e as revende para clientes localizados em mercados estrangeiros (como a América do Norte ou a Europa), toda a margem de negociação se enquadra na definição legal de Renda Estrangeira de Negócios Estrangeiros (FBCSI). Essa renda é atribuída diretamente à matriz ou aos acionistas americanos em regime de repasse imediato, extinguindo o diferimento de impostos estrangeiros, independentemente da repatriação de dividendos.
Mecanismos anti-diferimento comparáveis existem em todos os Estados-Membros da União Europeia ao abrigo da Diretiva Anti-Evasão Fiscal (ATAD), que sujeita os lucros de transações comerciais estrangeiras com baixa tributação e sem atividade comercial substancial à atribuição imediata a nível nacional.
Jurisprudência de Valoração Aduaneira e a Regra da Primeira Venda
Os centros de refaturamento têm intersecção direta com as leis alfandegárias e tarifárias internacionais. Os direitos aduaneiros são calculados com base em um para valorizar base para o valor aduaneiro das mercadorias importadas na fronteira. De acordo com o Acordo de Valoração Aduaneira da Organização Mundial do Comércio (OMC) (Artigo VII do GATT 1994), o padrão principal para a valoração aduaneira é o “valor da transação”, definido como o preço efetivamente pago ou a pagar pelas mercadorias quando vendidas para exportação ao país importador.
Em um acordo de refaturamento tripartite, existem dois valores de vendas comerciais distintos:
- Valor da transação um: O preço de compra pago pela empresa de refaturamento offshore ao fabricante estrangeiro original (por exemplo, US$ 100 por unidade).
- Valor da Transação Dois: O preço de revenda com margem de lucro cobrado pela empresa de refaturamento offshore à parte importadora (por exemplo, US$ 140 por unidade).
Caso as autoridades alfandegárias determinem que a Transação Dois representa o valor real da transação de exportação, os direitos aduaneiros serão calculados com base na avaliação mais alta de US$ 140, aumentando a obrigação tarifária total.
Conclusão
Implantar uma empresa offshore para refaturamento não se resume mais a um mero registro corporativo básico e a ajustes contábeis arbitrários. Em um ambiente de comércio internacional regido pelas normas de preços de transferência da OCDE, regimes obrigatórios de substância econômica e rigorosa aplicação da valoração aduaneira, as entidades intermediárias devem operar como empresas comerciais genuínas. Ao estabelecer substância operacional, gerenciar ativamente os riscos da cadeia de suprimentos e manter uma documentação rigorosa de preços de transferência, as empresas multinacionais podem otimizar a logística transfronteiriça e a gestão de tesouraria, mantendo total conformidade regulatória.
Navegar pelas regulamentações legais, fiscais e comerciais transfronteiriças que regem os centros de compras internacionais exige suporte especializado em secretaria corporativa e governança tributária. Estabelecer estruturas corporativas em conformidade, manter a contabilidade em dia e executar contratos sólidos entre empresas garante que sua organização mantenha credibilidade a longo prazo nos mercados globais.
Adicionar OVZA para o Google Fontes Preferenciais
Fazer OVZA sua fonte preferida para garantir que você pode facilmente descobrir a nossa mais recente insights, pesquisa e conteúdo confiáveis diretamente através do Google.
Isenção de responsabilidade: As informações fornecidas neste site destina-se a referência geral e finalidades educacionais somente. Enquanto OVZA faz todos os esforços para assegurar a exactidão e actualidade, o conteúdo não deve ser considerado legal, financeiro ou de conselho fiscal.