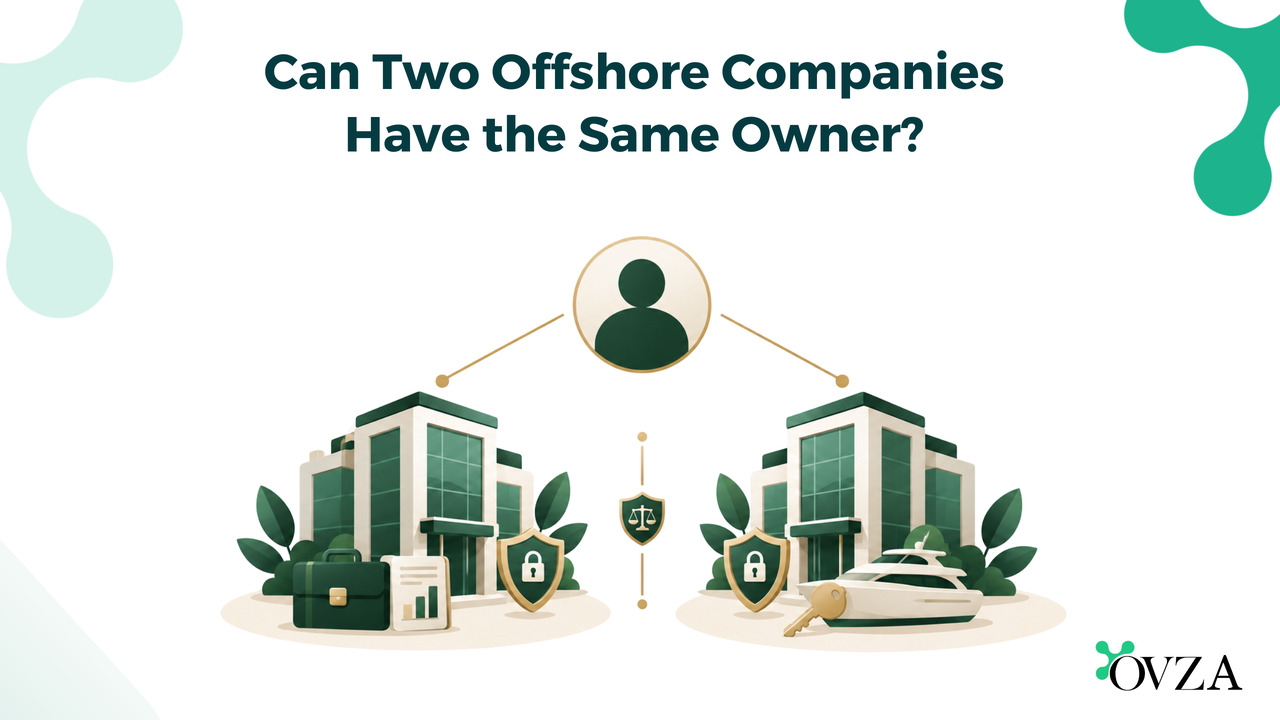
La mise en place de structures d'entreprises transfrontalières implique souvent la création de plusieurs entités afin de gérer efficacement des opérations commerciales diversifiées et des actifs de grande valeur. Une seule personne physique ou morale peut légalement posséder et contrôler simultanément plusieurs sociétés offshore dans différentes juridictions internationales. L'exploitation de plusieurs entités sous une propriété commune est une pratique commerciale courante chez les particuliers fortunés, les family offices et les entreprises multinationales. Cette approche permet aux investisseurs de segmenter les risques commerciaux, d'optimiser l'allocation de capitaux transfrontaliers et de satisfaire aux exigences réglementaires variables selon les différents secteurs d'activité.
Bien que l'entité contrôlant le capital reste la même pour l'ensemble du portefeuille, chaque société offshore constitue une personne morale distincte, dotée d'obligations légales propres. Le maintien d'entités séparées exige le strict respect des protocoles de gouvernance d'entreprise, des procédures comptables distinctes et la tenue de registres légaux indépendants. Un défaut de séparation des activités des sociétés détenues conjointement peut compromettre les dispositifs de protection des actifs et entraîner la nullité juridique de certaines opérations. Une administration professionnelle garantit le bon fonctionnement de l'ensemble du groupe, conformément au droit des sociétés applicable.
Séparation stratégique des actifs et segmentation des risques
Le principal avantage juridique de la création de plusieurs sociétés offshore sous une même propriété réside dans la séparation stratégique des actifs. Mélanger des opérations commerciales à haut risque avec des actifs passifs de grande valeur, tels que l'immobilier, la propriété intellectuelle ou les actifs aéronautiques, expose l'ensemble du portefeuille à des risques de litiges consolidés. Répartir les actifs de manière distincte dans des sociétés indépendantes Véhicules à vocation spéciale (SPV) Ce système garantit que les dettes contractées par une entité ne peuvent pas grever juridiquement les actifs détenus par une autre. Cette séparation isole les risques opérationnels au sein de frontières d'entreprise clairement définies.
En cas d'insolvabilité financière, de réclamations de créanciers ou de litiges contractuels d'une entité commerciale, la responsabilité juridique demeure strictement limitée à cette société. Une société sœur, détenant le superyacht ou les investissements en capital-investissement du propriétaire, reste juridiquement protégée des créanciers de la société commerciale. Cette séparation structurelle préserve le patrimoine personnel et professionnel du propriétaire tout en permettant le fonctionnement simultané de diverses opérations internationales sans interférence.
Architecture des groupes d'entreprises : sociétés sœurs vs structures de holding
La propriété commune peut être structurée horizontalement par le biais de sociétés sœurs ou verticalement par le biais d'une structure de holding centralisée. Dans une structure horizontale, le bénéficiaire effectif détient des actions personnelles directes dans plusieurs entités indépendantes, telles qu'une… entreprise des îles Vierges britanniques et une société commerciale des Seychelles. Ce modèle de propriété directe simplifie la distribution des dividendes, mais oblige le propriétaire à gérer plusieurs profils de conformité légale indépendants directement auprès de différents registres de sociétés.
Une structure de holding verticale peut également s'appuyer sur une société holding offshore mère qui détient les actions des filiales opérationnelles. Le principal actionnaire ne détient de participation que dans la société holding mère, qui centralise la capitalisation des dividendes, le contrôle des votes et la planification successorale internationale. Ces deux modèles architecturaux exigent une documentation précise dans le Registre des membres (ROM) afin d'établir clairement la propriété juridique de chaque entité juridique au sein du groupe.
Gestion des registres légaux et maintenance des registres d'entreprise
La détention de plusieurs entités offshore exige la tenue de registres statutaires distincts pour chaque entité juridique constituée au sein du groupe. Chaque entité doit conserver son propre registre des administrateurs (ROD), son registre des membres (ROM) et son registre du sceau social à son siège social désigné. Le prestataire de services aux entreprises doit s'assurer que les résolutions du conseil d'administration, les approbations des actionnaires et les frais de licence annuels sont gérés séparément pour chaque société du portefeuille.
Lorsque des entités détenues par le même groupe exercent leurs activités dans différents centres financiers internationaux, chaque entité doit se conformer aux délais de dépôt et aux règles de renouvellement légaux spécifiques à sa juridiction d'accueil. Le dépôt des déclarations annuelles, la tenue du secrétariat général et les déclarations de substance économique doivent être effectués indépendamment pour chaque société. Le défaut de tenue de dossiers légaux distincts peut entraîner la radiation administrative, la perte du statut de société en règle ou l'invalidation du pouvoir de signature de la société.
De plus, la direction doit veiller à ce que chaque entité tienne sa propre comptabilité et ses propres états financiers. Même lorsque les résultats financiers sont consolidés au niveau de la société mère, chaque filiale doit conserver sa propre comptabilité générale et son propre bilan. Une séparation comptable claire renforce le statut juridique distinct de chaque entreprise et facilite les audits dans les juridictions internationales.
Gouvernance opérationnelle et prévention de la levée du voile corporatif
Un risque juridique majeur pour les personnes physiques possédant plusieurs entités offshore réside dans la confusion illicite des fonds et des fonctions administratives de ces sociétés. Chaque société disposant d'une personnalité juridique distincte, les propriétaires ne peuvent transférer librement des capitaux entre sociétés apparentées sans conclure d'accords commerciaux formels. Les transferts de fonds entre entités détenues conjointement requièrent des prêts interentreprises documentés, des taux d'intérêt standardisés conformes au principe de pleine concurrence et des résolutions formelles du conseil d'administration approuvant ces transferts financiers.
Le non-respect de ces strictes frontières entre sociétés permet aux tribunaux et aux créanciers d'invoquer la doctrine juridique de la “ levée du voile corporatif ”. Si une autorité judiciaire constate que plusieurs sociétés fonctionnent comme une seule et même entité, sans structure de gouvernance interne claire, elle peut consolider leurs passifs. La tenue de comptes bancaires distincts, de livres comptables séparés et de registres légaux précis empêche la consolidation juridique et préserve l'intégrité de la structure offshore.
Conclusion
Un seul bénéficiaire effectif peut légalement créer et contrôler plusieurs sociétés offshore afin d'optimiser la protection de ses actifs, la répartition des risques et sa flexibilité commerciale internationale. La structuration de sociétés à vocation spécifique (SPV) distinctes garantit que les opérations commerciales distinctes et les actifs de grande valeur restent protégés des responsabilités croisées. Qu'elles opèrent par le biais de sociétés sœurs horizontales ou d'une structure de holding centralisée, chaque entité doit veiller activement à préserver sa personnalité juridique indépendante.
La réussite de cette stratégie repose sur le strict respect des règles de gouvernance d'entreprise, l'absence de confusion des intérêts financiers et la satisfaction des obligations légales propres à chaque entité active. La tenue à jour de registres précis des membres pour l'ensemble du groupe garantit la validité juridique continue et le bon déroulement des opérations commerciales.
Ajouter OVZA aux sources préférées de Google
Faites d'OVZA votre source privilégiée pour pouvoir facilement découvrir nos dernières analyses, recherches et contenus fiables directement via Google.
Avertissement : Les informations fournies sur ce site Web sont destinées à des fins de référence et d’information générales uniquement. Bien qu’OVZA mette tout en œuvre pour garantir l’exactitude et l’actualité des informations, leur contenu ne saurait être considéré comme un avis juridique, financier ou fiscal.








